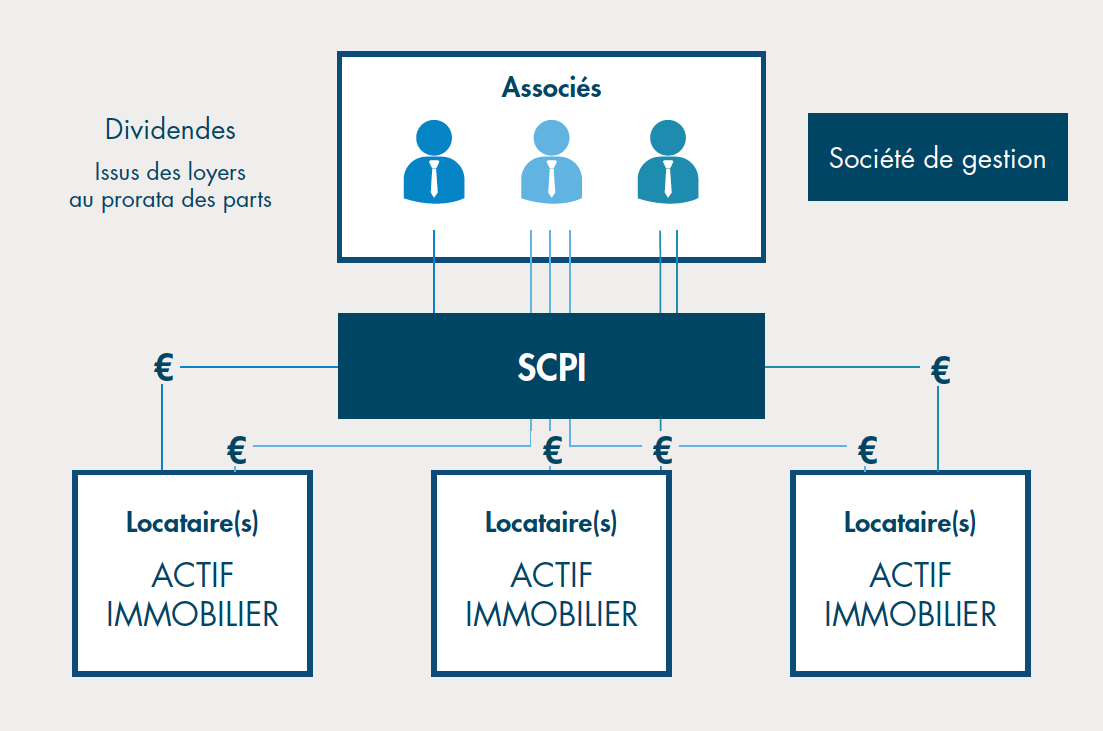
Investir en SCPI tout en effaçant la fiscalité des revenus fonciers, en profitant d’une décote de 20 à 40 % sur le prix des parts et en sortant ces parts de l’assiette de l’IFI pendant toute la durée du placement : voilà ce que permet la SCPI en nue-propriété. Technique patrimoniale historiquement réservée aux investisseurs avertis, elle devient incontournable en fin d’année pour tout contribuable fortement imposé qui prépare sa retraite ou souhaite transmettre un capital à ses enfants.
La SCPI en nue-propriété repose sur le démembrement temporaire : vous achetez uniquement la nue-propriété des parts avec une décote de 20 à 40 % selon la durée (5 à 20 ans), pendant que l’usufruitier (souvent une personne morale) encaisse les loyers. À la fin du démembrement, vous récupérez la pleine propriété automatiquement. Pendant toute la période, vous ne percevez aucun revenu : zéro impôt sur le revenu, zéro prélèvements sociaux, exclusion totale de l’assiette IFI. Rendement implicite entre 3 et 5 % par an selon la clé de répartition. Stratégie taillée pour les TMI à 30 % et plus qui n’ont pas besoin de revenus complémentaires immédiats.
Qu’est-ce qu’une SCPI en nue-propriété ?
Pour comprendre le mécanisme, il faut revenir aux fondamentaux du démembrement de propriété. Le droit de propriété se décompose en deux droits distincts : l’usufruit, qui donne le droit de percevoir les revenus du bien (les loyers dans le cas d’une SCPI), et la nue-propriété, qui donne la propriété du bien lui-même mais sans jouissance ni perception des fruits.
Appliqué aux SCPI, ce principe prend une forme standardisée. Les sociétés de gestion proposent des opérations de démembrement temporaire : vous achetez la nue-propriété des parts pour une durée fixée à l’avance (5, 10, 15 ou 20 ans), tandis qu’un investisseur institutionnel (compagnie d’assurance, fonds de prévoyance, personne morale soumise à l’IS) achète l’usufruit temporaire. Pendant toute la période, l’usufruitier encaisse 100 % des loyers nets. À l’échéance, l’usufruit s’éteint automatiquement et vous récupérez la pleine propriété sans aucune formalité, sans aucun impôt supplémentaire.
Ce schéma est encadré par les articles 578 à 624 du Code civil et par la doctrine fiscale (BOI-RFPI-SCPI-20). Il ne s’agit pas d’une niche fiscale au sens strict comme peut l’être le Pinel ou la loi Malraux, mais d’un montage de droit commun qui exploite la neutralité fiscale du démembrement.
Comment fonctionne la décote de prix
Le prix d’achat de la nue-propriété est systématiquement inférieur à la valeur de la pleine propriété. Cette décote correspond mathématiquement à la valeur de l’usufruit cédé à l’investisseur institutionnel. Plus la durée de démembrement est longue, plus la décote est importante, puisque l’usufruitier perçoit les loyers sur une période plus longue.
La « clé de répartition » entre nue-propriété et usufruit est fixée par la société de gestion. Elle varie selon les SCPI et les durées proposées, mais les ordres de grandeur sont assez stables sur le marché français :
| Durée du démembrement | Valeur de la nue-propriété | Valeur de l’usufruit | Décote |
|---|---|---|---|
| 5 ans | 78 à 82 % du prix | 18 à 22 % | ~ 20 % |
| 7 ans | 72 à 76 % | 24 à 28 % | ~ 26 % |
| 10 ans | 64 à 68 % | 32 à 36 % | ~ 33 % |
| 15 ans | 55 à 60 % | 40 à 45 % | ~ 42 % |
| 20 ans | 48 à 52 % | 48 à 52 % | ~ 50 % |
Concrètement, pour une SCPI dont la part vaut 200 € en pleine propriété : avec un démembrement sur 10 ans, vous payez environ 132 € la part et récupérez une part valant 200 € dix ans plus tard (hors évolution de la valorisation du patrimoine immobilier détenu par la SCPI). Soit un rendement implicite d’environ 4,2 % par an, à cela s’ajoute l’éventuelle revalorisation du prix de part sur la période.
Attention au contresens classique : la décote n’est pas une « ristourne » ni un cadeau de la société de gestion. Elle correspond exactement à la valeur actuelle des loyers que vous ne percevrez pas pendant la période de démembrement. Votre gain réel vient de la fiscalité (zéro impôt sur les revenus que vous ne touchez pas) et de la revalorisation éventuelle du prix de part.
Les trois avantages fiscaux concrets
Aucun revenu imposable pendant la durée du démembrement
C’est l’intérêt central. Pendant toute la durée du démembrement, vous ne percevez aucun loyer. Logiquement, vous n’avez aucun revenu foncier à déclarer. Ni impôt sur le revenu au taux de votre tranche marginale (TMI), ni prélèvements sociaux à 17,2 %. Pour comparer, un investisseur en pleine propriété dans la même SCPI, situé en TMI à 30 %, subit une fiscalité globale de 47,2 % sur ses revenus fonciers français. Sur une SCPI distribuant 5 % par an, cela ramène le rendement net de 5 % à 2,64 %. En nue-propriété, pas de revenu, pas d’impôt : le « manque à gagner » est déjà intégré dans la décote.
Pour approfondir le sujet, nous avons rédigé un dossier dédié à la fiscalité des SCPI en 2026, qui détaille les régimes applicables aux revenus fonciers français et aux revenus étrangers.
Exclusion de l’assiette de l’IFI
C’est le second avantage, souvent négligé par les épargnants qui franchissent le seuil de 1,3 million d’euros de patrimoine immobilier. La doctrine fiscale est claire sur ce point (article 968 du CGI) : les parts de SCPI détenues en nue-propriété ne rentrent pas dans l’assiette de l’Impôt sur la Fortune Immobilière du nu-propriétaire. C’est l’usufruitier qui doit déclarer la valeur en pleine propriété des parts dans son propre patrimoine imposable. Or l’usufruitier est généralement une personne morale soumise à l’IS, non concernée par l’IFI.
Concrètement, un contribuable qui investit 500 000 € en SCPI en nue-propriété sur 10 ans sort 500 000 € de son assiette IFI pendant 10 ans. Au barème marginal de 1,5 % (au-dessus de 10 millions d’euros), l’économie d’IFI atteint 7 500 € par an, soit 75 000 € cumulés sur la durée.
Transmission facilitée
Le troisième levier est successoral. Si vous achetez la nue-propriété pour vos enfants majeurs via une donation en démembrement, vous ne transmettez que la nue-propriété, dont la valeur fiscale est décotée selon le barème de l’article 669 du CGI. À l’extinction naturelle de l’usufruit, les enfants deviennent pleins propriétaires sans aucun droit de succession supplémentaire. Cette technique se cumule avec les abattements classiques (100 000 € par enfant tous les 15 ans).
Pour quel profil d’investisseur ?
Nous vous conseillons de considérer sérieusement la SCPI en nue-propriété si vous cochez au moins trois des critères suivants :
- TMI à 30 % ou plus : en dessous, le gain fiscal est trop faible pour justifier l’immobilisation du capital sans revenu.
- Horizon d’investissement long (10 ans minimum) : plus la durée est longue, plus la décote est forte, mais le capital est bloqué.
- Pas de besoin de revenus complémentaires immédiats : votre niveau de vie est couvert par vos revenus professionnels ou d’autres placements.
- Préparation de la retraite : vous calez l’échéance du démembrement sur votre départ en retraite, pour commencer à percevoir les loyers au moment où votre TMI baisse mécaniquement.
- Dépassement du seuil IFI ou proximité du seuil (1,3 M€ de patrimoine immobilier).
- Objectif de transmission patrimoniale à vos enfants majeurs ou petits-enfants.
Ce n’est pas une réduction d’impôt immédiate type Malraux ou Girardin. Vous ne gagnez pas 25 % de crédit d’impôt l’année de l’achat. L’avantage fiscal est différé, répété sur plusieurs années, et conditionné à votre patience. Pour un objectif de défiscalisation immédiate avant le 31 décembre, orientez-vous plutôt vers notre dossier sur le plafond PER 2026 ou la checklist des 10 leviers de fin d’année.
Les avantages et inconvénients à peser
Avantages
- Décote d’achat de 20 à 50 % selon la durée
- Aucun revenu imposable pendant toute la période
- Exclusion complète de l’assiette IFI
- Récupération automatique de la pleine propriété sans frais
- Capital transmis à moindre coût fiscal en cas de donation
- Rendement implicite de 3 à 5 % par an net de fiscalité
- Diversification immobilière sans gestion locative
Inconvénients
- Capital bloqué pendant toute la durée du démembrement
- Aucun revenu perçu, pas de « cash-flow » généré
- Marché secondaire quasi inexistant, revente très difficile
- Risque de perte en capital si le prix de part baisse
- Frais d’entrée identiques à la pleine propriété (8 à 12 %)
- Pas de crédit d’impôt immédiat
- Risque sur la pérennité de la SCPI à long terme
Comment choisir sa SCPI pour un démembrement
Toutes les SCPI du marché ne proposent pas de démembrement, et parmi celles qui le proposent, toutes ne se valent pas pour cette stratégie précise. Trois critères prennent le pas sur les autres.
La solidité du patrimoine immobilier détenu
Vous allez immobiliser du capital pendant 10 ou 15 ans. Vous ne pouvez pas vous permettre une SCPI dont la stratégie immobilière est fragile ou récente. Privilégiez les SCPI avec un patrimoine diversifié géographiquement et sectoriellement, un taux d’occupation financier (TOF) supérieur à 90 %, un report à nouveau conséquent (plus de 6 mois de distribution en réserve), et une capitalisation d’au moins 500 millions d’euros pour mutualiser les risques. Pour une sélection détaillée, consultez notre comparatif des meilleures SCPI 2026.
La politique de revalorisation des parts
En nue-propriété, vous ne touchez pas les loyers, mais vous récupérez la pleine propriété à l’échéance. Si le prix de part a baissé entre-temps, votre rendement implicite s’effondre. Préférez les SCPI qui ont historiquement revalorisé leur prix de part (ou au minimum stabilisé), avec un report à nouveau solide et une politique d’arbitrage active sur les actifs sous-performants. Les SCPI européennes présentent l’avantage supplémentaire d’une fiscalité étrangère plus douce, pertinente pour le futur usufruitier.
La durée disponible
Toutes les SCPI ne proposent pas toutes les durées. Certaines limitent le démembrement à 5 ou 7 ans, d’autres proposent jusqu’à 20 ans. Choisissez la durée qui colle à votre horizon réel. Caler l’échéance sur votre départ en retraite (ou sur une période où votre TMI baissera) est le meilleur moyen d’optimiser le rendement net.
Un exemple chiffré complet
Pour rendre les choses concrètes, prenons le cas de Pierre, 50 ans, cadre dirigeant, en TMI à 41 %. Il dispose de 100 000 € à placer et n’a pas besoin de revenus complémentaires immédiats. Il part en retraite dans 15 ans.
Il choisit une SCPI de bureaux diversifiée européenne, prix de part en pleine propriété : 200 €. En démembrement 15 ans, la clé de répartition est 57 % nue-propriété / 43 % usufruit. Pierre paie 114 € la part et acquiert donc 877 parts avec son enveloppe de 100 000 € (100 000 / 114 = 877).
Pendant 15 ans, Pierre ne perçoit aucun loyer, ne déclare aucun revenu foncier, et ne compte aucune part dans son assiette IFI. S’il avait acheté en pleine propriété et détenu 500 parts pour le même capital de 100 000 €, il aurait perçu environ 5 000 € de loyers par an, imposés à 41 % + 17,2 % = 58,2 % (soit 2 910 € d’impôt annuel, 43 650 € sur 15 ans).
À l’échéance (65 ans, pile à la retraite), le démembrement s’éteint. Pierre récupère ses 877 parts en pleine propriété, soit à prix de part constant une valeur de 175 400 €. Son rendement implicite s’établit à 3,8 % par an net, sans aucune fiscalité et sans effort de gestion. S’ajoute l’éventuelle revalorisation du prix de part : à +1,5 % par an moyen (hypothèse prudente constatée sur les meilleures SCPI européennes récentes), les parts valent 250 € en 2041 et le portefeuille atteint 219 250 €, soit un rendement total de 5,4 % par an.
À comparer avec les 5 000 € annuels de loyers « pleine propriété » dont il ne reste que 2 090 € par an net d’impôts, soit 31 350 € cumulés sur 15 ans. Le gain fiscal brut dépasse 40 000 €, et le capital final est quasi identique (voire supérieur si l’investisseur en pleine propriété ne réinvestit pas ses loyers nets).
SCPI en nue-propriété ou OPCI, PER, assurance-vie ?
La SCPI en nue-propriété n’est pas un placement universel. Comparée à d’autres enveloppes de défiscalisation ou de constitution de capital, elle a ses forces et ses faiblesses.
| Placement | Avantage fiscal immédiat | Fiscalité des revenus pendant la détention | Blocage du capital | Pour quel profil |
|---|---|---|---|---|
| SCPI nue-propriété | Non | Nulle (pas de revenu) | Oui, 5 à 20 ans | TMI élevée, pas besoin de revenus |
| SCPI pleine propriété | Non | Lourde (TMI + 17,2 %) | Non (revente libre) | Besoin de revenus réguliers |
| PER | Oui (déduction TMI) | Nulle (capitalisation) | Oui, jusqu’à la retraite | Préparation retraite, TMI à 30 % et plus |
| Assurance-vie | Non (sauf succession) | Nulle en l’absence de rachat | Non (rachat partiel possible) | Épargne flexible long terme |
| OPCI | Non | PFU 30 % sur revenus financiers | Non (liquidité meilleure) | Diversification immobilière liquide |
| Déficit foncier | Oui (TMI + 17,2 %) | Imputation sur revenus fonciers | Non (location 3 ans min) | Propriétaire bailleur avec revenus fonciers |
Dans une logique de patrimoine équilibré, il est pertinent de combiner plusieurs enveloppes : un PER pour la déduction immédiate de la TMI, de la SCPI en nue-propriété pour l’absence de fiscalité des revenus et la sortie de l’IFI, et un contrat d’assurance-vie en gestion pilotée pour la souplesse et la transmission.
Les pièges à éviter
N’investissez jamais en SCPI nue-propriété l’intégralité de vos liquidités disponibles. Le capital est totalement bloqué pendant 5 à 20 ans. Un accident de vie, un besoin de trésorerie imprévu, une opportunité d’investissement : vous ne pourrez pas récupérer votre argent avant l’échéance. Le marché secondaire des parts de SCPI démembrées est quasi inexistant, et quand il fonctionne, les décotes de revente sont très pénalisantes.
Au-delà de la liquidité, trois pièges reviennent régulièrement.
Premier piège : se focaliser sur la décote nominale. Une décote de 50 % sur 20 ans peut sembler alléchante, mais ramenée en rendement actuariel elle correspond à environ 3,5 % par an. Comparez toujours en rendement implicite annualisé, pas en pourcentage brut de décote.
Deuxième piège : ignorer les frais d’entrée. Même en nue-propriété, les frais de souscription (8 à 12 % selon la SCPI) s’appliquent sur la valeur en pleine propriété, pas sur le prix décoté. Sur 100 000 € investis en nue-propriété 10 ans à 65 %, vous payez des frais sur une valeur de 153 846 € en pleine propriété. Ces frais sont déjà intégrés dans le calcul du prix de la nue-propriété, mais ils grèvent le rendement implicite.
Troisième piège : négliger la fiscalité à la sortie. Une fois le démembrement éteint, vous récupérez la pleine propriété. Si vous conservez les parts, vous commencez à percevoir des loyers, imposés dans votre TMI du moment. Pensez à anticiper ce basculement : si vous êtes toujours en TMI à 41 % à l’échéance, l’intérêt du placement s’érode. Idéalement, l’échéance tombe pile au moment où votre TMI redescend (passage à la retraite, baisse d’activité).
Les étapes pratiques pour investir
Nous vous conseillons de procéder dans l’ordre suivant pour un premier investissement en SCPI nue-propriété :
- Validez votre TMI prévisionnelle à l’échéance. Simulez votre TMI dans 5, 10, 15 ou 20 ans selon la durée envisagée.
- Déterminez le montant à immobiliser. Règle prudentielle : ne jamais dépasser 20 % de votre épargne liquide disponible dans un placement bloqué.
- Sélectionnez 2 à 3 SCPI dans des stratégies complémentaires (bureaux français, SCPI européennes diversifiées, SCPI de commerces ou santé).
- Comparez les clés de répartition entre les SCPI pour la durée retenue. Une différence de 2 points sur la clé représente plusieurs milliers d’euros sur un placement de 100 000 €.
- Souscrivez via la société de gestion directement ou via un conseiller en gestion de patrimoine indépendant (CGPI). Les frais sont réglementés, pas de différence de prix selon le canal.
- Conservez le bulletin de souscription et l’acte de démembrement. Ils serviront pour la déclaration IFI (justifier l’exclusion des parts) et pour l’extinction automatique de l’usufruit.
Que se passe-t-il à l’extinction du démembrement ?
À la date prévue dans l’acte de démembrement, l’usufruit s’éteint automatiquement, sans aucune formalité à votre charge, sans aucun impôt supplémentaire. Vous devenez plein propriétaire des parts de SCPI. Trois options s’ouvrent à vous :
Conserver les parts. Vous commencez à percevoir les loyers trimestriels. Ces revenus sont imposables selon votre TMI du moment, majorés des prélèvements sociaux à 17,2 %. Les parts rentrent dans votre assiette IFI à partir de cette date.
Les revendre. Vous bénéficiez de la fiscalité des plus-values immobilières, avec abattement pour durée de détention (exonération totale au bout de 22 ans pour l’IR et 30 ans pour les prélèvements sociaux). La durée du démembrement compte dans le calcul de la détention, puisque la nue-propriété est acquise dès l’origine. Un placement de 15 ans à l’échéance donne déjà une exonération quasi totale si vous conservez quelques années supplémentaires.
Redémembrer pour une nouvelle période. Certaines sociétés de gestion permettent de reconduire le démembrement pour une nouvelle durée. Peu de SCPI le pratiquent, mais pour une stratégie successorale (transmission à des petits-enfants), cette option peut faire sens.
Questions fréquentes
Peut-on acheter des SCPI en nue-propriété via une assurance-vie ou un PER ?
Non, pas directement. Le démembrement est un montage juridique spécifique qui s’applique à la détention en direct des parts. Les SCPI logées dans un contrat d’assurance-vie ou un PER sont obligatoirement en pleine propriété, puisque c’est l’assureur qui détient juridiquement les parts. En revanche, l’enveloppe d’assurance-vie offre déjà une fiscalité avantageuse sur les revenus (capitalisation sans fiscalité tant qu’il n’y a pas de rachat).
Peut-on acheter des SCPI en nue-propriété à crédit ?
Oui, c’est même recommandé par certains conseillers patrimoniaux pour optimiser l’effet de levier. Les intérêts d’emprunt sont déductibles au titre des revenus fonciers… sauf qu’en nue-propriété, vous n’avez pas de revenus fonciers à déduire. L’astuce consiste à posséder par ailleurs d’autres biens locatifs générant des revenus fonciers : les intérêts d’emprunt de la SCPI démembrée s’imputent alors sur ces revenus. Technique à valider avec un conseiller fiscal avant de signer.
Que se passe-t-il en cas de décès du nu-propriétaire pendant le démembrement ?
La nue-propriété entre dans l’actif successoral, pour sa valeur fiscale au jour du décès (déterminée selon le barème de l’article 669 du CGI). Les héritiers deviennent nus-propriétaires jusqu’à l’extinction naturelle de l’usufruit. Cela peut représenter une opportunité de transmission à moindre coût, puisque la valeur transmise fiscalement est inférieure à la valeur en pleine propriété.
Peut-on sortir avant l’échéance ?
Juridiquement, oui, en revendant la nue-propriété sur le marché secondaire. Dans les faits, ce marché est quasi inexistant pour les parts démembrées. Les sociétés de gestion n’organisent pas de liquidité pour ces titres. Si vous trouvez un acquéreur, la décote appliquée est généralement très pénalisante (perte de 20 à 40 % par rapport à la valeur théorique). Il faut donc considérer l’investissement comme totalement bloqué jusqu’à l’échéance.
La nue-propriété de SCPI est-elle soumise aux prélèvements sociaux ?
Non, pas pendant la durée du démembrement, puisque vous ne percevez aucun revenu. Les 17,2 % de prélèvements sociaux ne s’appliquent qu’aux revenus fonciers effectivement encaissés. L’extinction de l’usufruit n’est pas non plus un fait générateur d’impôt. Les prélèvements sociaux ne commenceront à s’appliquer qu’aux loyers perçus après l’extinction du démembrement, si vous conservez les parts.
Peut-on cumuler SCPI nue-propriété et déficit foncier ?
Oui. La SCPI en nue-propriété ne génère pas de revenu foncier, donc ne consomme pas votre enveloppe de déficit foncier (10 700 € imputables sur le revenu global). Les deux stratégies sont parfaitement complémentaires : le déficit foncier apporte la défiscalisation immédiate, la SCPI en nue-propriété construit un capital futur sans fiscalité.
Y a-t-il un montant minimum pour investir ?
Oui, variable selon la SCPI et la durée. En général, le ticket d’entrée minimum en démembrement est plus élevé qu’en pleine propriété : 10 000 à 20 000 €, parfois 50 000 € pour les durées longues. Cela s’explique par la complexité administrative du montage, qui le réserve de fait aux patrimoines significatifs. Les sociétés de gestion mettent en avant ce placement à partir de 100 000 € d’investissement, seuil à partir duquel les gains fiscaux deviennent vraiment visibles.
En synthèse, la SCPI en nue-propriété reste l’un des outils patrimoniaux les plus efficaces pour les contribuables fortement imposés qui disposent de capitaux à immobiliser. Elle n’offre pas la défiscalisation immédiate d’un PER ou d’un dispositif Girardin, mais la combinaison « zéro fiscalité des revenus + sortie d’IFI + décote à l’achat » en fait un pilier indispensable pour les patrimoines significatifs qui préparent leur retraite ou organisent leur transmission. Comme pour tout placement immobilier, le choix de la SCPI et la cohérence avec votre situation patrimoniale globale sont déterminants : ne vous précipitez pas sur le premier produit vendu par votre banque, comparez les clés de répartition, étudiez les patrimoines sous-jacents, et validez l’horizon avec votre conseiller.