Face aux SCPI qui dominent le marché de la pierre-papier, l’OPCI (Organisme de Placement Collectif Immobilier) reste souvent méconnu du grand public. Pourtant, ce placement hybride combine immobilier physique, actifs financiers et poche de liquidités dans une même enveloppe. En 2026, avec une remontée des taux qui stabilise le marché obligataire et une valorisation immobilière en phase de recomposition, l’OPCI mérite un examen attentif. Nous vous conseillons de bien comprendre son fonctionnement avant d’arbitrer entre SCPI et OPCI dans votre stratégie patrimoniale.
L’OPCI est un placement collectif immobilier réglementé combinant trois poches : immobilier (60 % minimum), actifs financiers (jusqu’à 35 %) et liquidités (5 % minimum). Sa performance moyenne 2020-2025 s’établit autour de 2 à 3 % nets, très en dessous des SCPI (4,5 % en moyenne 2024). En contrepartie, l’OPCI offre une liquidité supérieure et une accessibilité via l’assurance-vie. C’est un produit à envisager pour diversifier, pas pour concentrer sa poche immobilière.
Qu’est-ce qu’un OPCI et comment fonctionne-t-il ?
L’OPCI (Organisme de Placement Collectif Immobilier) est un véhicule d’investissement créé par l’ordonnance du 13 octobre 2005 et encadré par l’Autorité des Marchés Financiers (AMF). Contrairement à la SCPI qui investit quasi exclusivement dans l’immobilier locatif, l’OPCI est un produit hybride qui répartit son actif selon trois compartiments strictement réglementés.
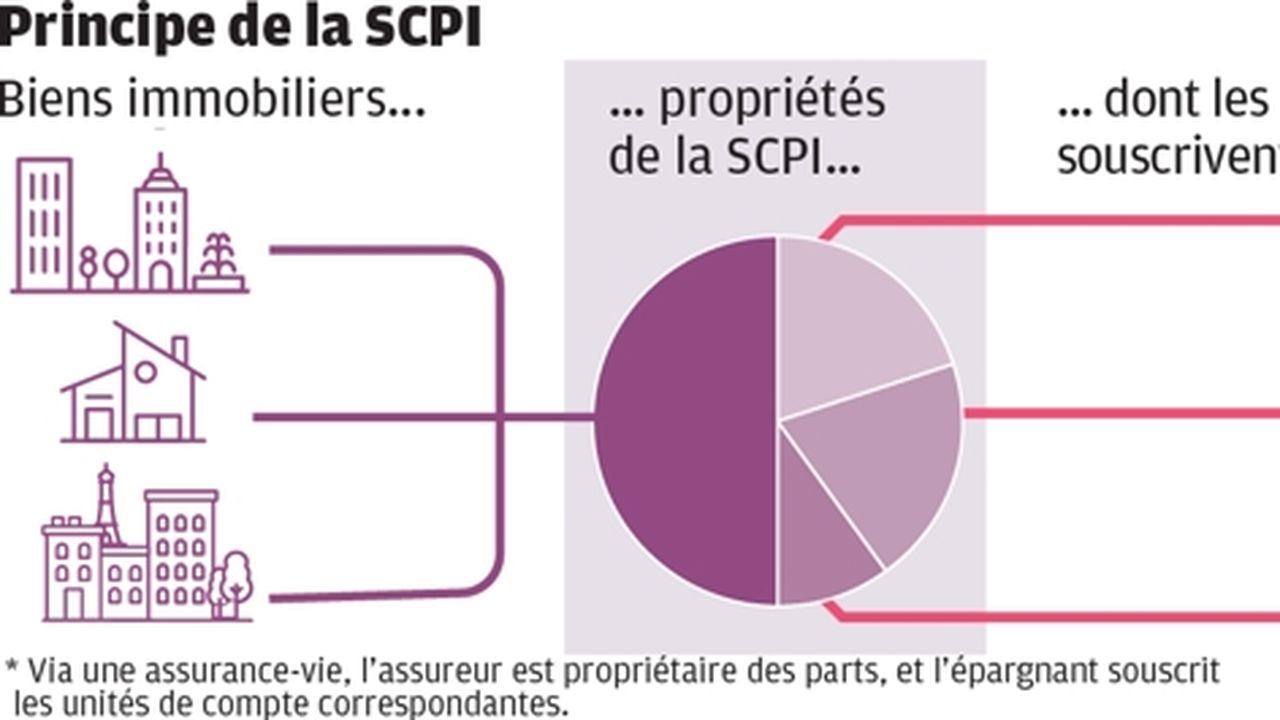
Concrètement, une société de gestion agréée par l’AMF collecte l’épargne de milliers d’investisseurs pour l’investir sur trois types d’actifs. Cette structure vise à offrir une exposition au marché immobilier professionnel (bureaux, commerces, logistique, hôtellerie) tout en maintenant une liquidité qui fait défaut aux SCPI classiques.
Les trois poches obligatoires d’un OPCI
La réglementation impose une répartition très encadrée du portefeuille de l’OPCI. Cette composition constitue son ADN et le distingue radicalement de la SCPI :
| Poche | Part minimale/maximale | Composition type |
|---|---|---|
| Immobilier physique | 60 % minimum | Immeubles de bureaux, commerces, entrepôts logistiques, hôtellerie, santé, résidences gérées |
| Actifs financiers | Jusqu’à 35 % | Actions foncières cotées, obligations d’entreprises, OPCVM immobiliers, foncières SIIC |
| Liquidités | 5 % minimum | Cash, comptes à terme, OPCVM monétaires : pour permettre les rachats des porteurs |
Cette poche de liquidités obligatoire est l’élément clé qui autorise les rachats de parts sous des délais courts (typiquement 2 mois). En comparaison, la revente d’une SCPI à capital variable peut prendre plusieurs mois, voire s’avérer impossible en cas de marché tendu, comme l’ont expérimenté certains porteurs de SCPI de bureaux en 2023-2024.
Les deux formes juridiques d’OPCI : SPPICV et FPI
Un OPCI peut prendre deux formes juridiques distinctes, ce qui a des conséquences directes sur la fiscalité applicable au porteur. Il convient de connaître cette distinction avant tout investissement.
| Critère | SPPICV | FPI |
|---|---|---|
| Forme juridique | Société de placement à prépondérance immobilière à capital variable | Fonds de placement immobilier (copropriété) |
| Revenus distribués | Dividendes | Revenus fonciers + plus-values |
| Fiscalité par défaut | Régime des valeurs mobilières (PFU 30 %) | Régime des revenus fonciers (barème IR + prélèvements sociaux 17,2 %) |
| Cible investisseur | Grand public via assurance-vie | Investisseurs avertis, TMI faible |
| Poids sur le marché | Plus de 95 % des OPCI grand public | Rare, plutôt professionnel |
À noter que la quasi-totalité des OPCI accessibles aux particuliers sont des SPPICV. Leur fiscalité est plus simple et compatible avec l’enveloppe assurance-vie, ce qui explique leur diffusion massive.
La SPPICV verse des dividendes prélevés sur les résultats après amortissement des immeubles. Le FPI, lui, distribue des revenus qualifiés fiscalement de revenus fonciers, imposés au barème progressif de l’impôt sur le revenu. Pour un investisseur à TMI 30 % + 17,2 % de prélèvements sociaux, la SPPICV logée en assurance-vie sera systématiquement plus avantageuse.
Les trois enveloppes pour souscrire à un OPCI
Un OPCI peut être détenu dans trois enveloppes fiscales, chacune avec ses avantages. Le choix de l’enveloppe est aussi important que le choix de l’OPCI lui-même.
1. L’assurance-vie multisupport (la voie royale)
C’est la modalité privilégiée par plus de 90 % des souscripteurs particuliers. L’OPCI est référencé au sein d’un contrat d’assurance-vie multisupport comme une unité de compte (UC) parmi d’autres. Les avantages sont multiples : fiscalité privilégiée après 8 ans (abattement de 4 600 € pour un célibataire et 9 200 € pour un couple sur les gains), transmission hors succession dans la limite de 152 500 € par bénéficiaire, arbitrages libres et sans fiscalité entre supports. Le comparatif entre PER et assurance-vie pour préparer sa retraite détaille les avantages respectifs.
2. Le Plan d’Épargne Retraite (PER)
Le PER individuel autorise également la détention d’OPCI en unités de compte. Cette option est particulièrement pertinente pour un contribuable à forte TMI, puisque les versements sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels. En contrepartie, l’épargne reste bloquée jusqu’à la retraite (sauf cas de déblocage anticipé).
3. Le compte-titres ordinaire
Certains OPCI (principalement les FPI ou quelques SPPICV cotées) peuvent être détenus en direct via un compte-titres ordinaire (CTO). La fiscalité par défaut est celle du PFU à 30 % sur les dividendes et plus-values. C’est la voie à retenir pour les investisseurs souhaitant une exposition directe et un contrôle total ; elle reste toutefois fiscalement moins efficiente.
Rendement des OPCI en 2026 : ce qu’il faut retenir
Les performances des OPCI dépendent lourdement de la conjoncture immobilière et boursière. La poche financière (actions et obligations) apporte de la volatilité, ce qui différencie fortement l’OPCI de la SCPI. Voici les rendements moyens observés sur les OPCI grand public ces dernières années :
| Année | Performance moyenne nette | Contexte |
|---|---|---|
| 2020 | -1,54 % | Choc Covid, effondrement bureaux |
| 2021 | +4,4 % | Rebond post-crise |
| 2022 | -3,54 % | Remontée des taux, correction obligataire |
| 2023 | -4,7 % | Décote massive des bureaux, dévalorisations |
| 2024 | +1,2 % | Stabilisation, revalorisation partielle |
| 2025 (est.) | +2,5 % à +3 % | Reprise progressive, taux directeurs en baisse |
Sur la période 2020-2025, la performance annualisée nette d’un OPCI moyen s’établit ainsi autour de 0,5 à 1,5 % net, très en retrait des SCPI de rendement qui ont maintenu leur distribution autour de 4 à 4,5 % en 2024. La sélection des meilleures SCPI 2026 permet de comparer précisément les acteurs.
La volatilité des OPCI, imposée par leur poche financière valorisée quotidiennement, se traduit par des variations de valeur liquidative parfois importantes. En 2023, plusieurs OPCI phares ont enregistré des baisses de -5 à -8 % sur l’année, ce qui a surpris les épargnants qui pensaient investir dans un placement immobilier « défensif ». L’OPCI n’est pas un support sans risque de perte en capital.
OPCI vs SCPI : le comparatif détaillé
C’est LA question que se posent la majorité des épargnants : SCPI ou OPCI ? La réponse dépend de vos objectifs (rendement, liquidité, horizon), de votre fiscalité personnelle et de la place que vous accordez à ce placement dans votre allocation d’actifs. Voici les critères objectifs à passer en revue :
| Critère | SCPI (rendement) | OPCI (SPPICV) |
|---|---|---|
| Composition | 95-100 % immobilier locatif | 60 % immobilier + 35 % financier + 5 % liquidités |
| Rendement moyen 2024 | 4,52 % (source ASPIM) | +1,2 % (net d’inflation : -2 %) |
| Volatilité | Faible (valorisation semestrielle) | Modérée (valorisation quotidienne) |
| Ticket d’entrée | 500 € à 5 000 € (part unique) | Dès 1 000 € en UC d’assurance-vie |
| Frais d’entrée | 8 à 12 % | 2 à 5 % |
| Frais de gestion annuels | 10 à 14 % des loyers | 1,5 à 2,5 % de l’actif net |
| Liquidité | Faible (2 à 6 mois) | Bonne (rachats sous 2 mois maximum) |
| Enveloppe assurance-vie | Rare et souvent avec décote sur le rendement | Standard, sans décote |
| Fiscalité en direct | Revenus fonciers (barème IR + PS) | PFU 30 % sur dividendes |
| Horizon recommandé | 8 à 10 ans minimum | 8 ans minimum |
Cas concret : 20 000 € investis pendant 8 ans
Comparons deux scénarios pour un contribuable à TMI 30 %, disposant de 20 000 € à placer sur 8 ans en pierre-papier :
Scénario A : SCPI de rendement en direct : avec un rendement moyen de 4,5 % et une revalorisation des parts de 0,5 % par an, le capital final avant fiscalité s’établit autour de 28 800 €. Après imposition (TMI 30 % + 17,2 % PS sur les loyers), le rendement net réel tombe à environ 2,3 % par an, soit un capital final proche de 24 100 €.
Scénario B : OPCI dans une assurance-vie : avec une performance moyenne de 2 % par an, le capital brut s’établit à environ 23 430 € après 8 ans. Fiscalité après 8 ans avec abattement de 4 600 € (célibataire) : imposition résiduelle de l’ordre de 250 € sur les gains, capital final net proche de 23 180 €.
Sur ce cas concret, la SCPI reste légèrement plus rémunératrice ; l’écart se réduit fortement pour un contribuable à TMI 41 % ou 45 %, cas où l’assurance-vie devient décisive.
Fiscalité de l’OPCI : ce qu’il faut retenir selon votre situation
La fiscalité de l’OPCI dépend de sa forme juridique (SPPICV ou FPI) et de l’enveloppe de détention. Voici les cas les plus fréquents :
OPCI SPPICV en compte-titres
Les dividendes distribués et les plus-values de cession sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, dont 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. L’option pour le barème progressif de l’IR reste possible et peut être intéressante pour un contribuable à TMI 11 %.
OPCI SPPICV en assurance-vie
Aucune imposition tant que les gains restent capitalisés dans le contrat. En cas de rachat après 8 ans, les gains bénéficient de l’abattement annuel (4 600 € célibataire, 9 200 € couple) puis d’un prélèvement de 24,7 % (7,5 % IR + 17,2 % PS) sur la fraction des gains issus des versements inférieurs à 150 000 €. Au-delà, PFU de 30 %.
OPCI FPI (rare)
Les revenus distribués sont fiscalisés comme des revenus fonciers, au barème progressif de l’IR + 17,2 % de prélèvements sociaux. Pour un contribuable à TMI 30 %, le taux marginal d’imposition atteint 47,2 %, ce qui rend cette forme peu attractive en direct. Notre analyse détaillée de la fiscalité SCPI et imposition des revenus fonciers s’applique à l’identique.
Notre avis d’expert : à qui s’adresse réellement l’OPCI ?
Avantages
- Ticket d’entrée faible (1 000 € en UC d’assurance-vie)
- Liquidité élevée par rapport aux SCPI (rachats sous 2 mois)
- Diversification interne (immobilier + actions + obligations)
- Frais d’entrée modérés (2 à 5 % contre 8 à 12 % pour les SCPI)
- Fiscalité attractive en assurance-vie après 8 ans
- Aucune gestion à assumer (contrairement à l’immobilier direct)
Inconvénients
- Rendement moyen structurellement inférieur aux SCPI (2 % vs 4,5 %)
- Volatilité liée à la poche financière (valeur liquidative quotidienne)
- Performance négative possible sur une année donnée (cas 2020, 2022, 2023)
- Frais de gestion annuels élevés (jusqu’à 2,5 % de l’actif net)
- Moins de choix de gérants qu’en SCPI
- Communication sur la performance moins transparente
Nous vous conseillons de considérer l’OPCI comme un outil de diversification complémentaire, pas comme un remplaçant de la SCPI. Sur 20 000 € à placer en pierre-papier, une allocation type peut être 70 % SCPI et 30 % OPCI en assurance-vie. Le premier assure le rendement régulier, le second apporte la liquidité et la diversification financière. Éviter en revanche de concentrer 100 % de sa poche immobilière sur l’OPCI, sauf profil très défensif ou contribuable à TMI 41-45 %.
Concrètement, l’OPCI est pertinent pour :
- L’épargnant qui souhaite s’exposer à l’immobilier sans les contraintes de gestion et avec une liquidité supérieure ;
- Le contribuable à forte TMI (41-45 %) qui privilégie l’assurance-vie comme enveloppe fiscale ;
- L’investisseur en phase de diversification, qui complète une allocation SCPI existante ;
- Le jeune actif qui débute et veut accéder à l’immobilier avec un ticket modéré.
À l’inverse, l’OPCI est peu adapté pour :
- L’investisseur recherchant un revenu régulier et prévisible (préférer la SCPI de rendement) ;
- L’épargnant averse au risque de perte en capital (les valorisations quotidiennes peuvent baisser de 5 à 10 %) ;
- Le contribuable à TMI 11 % qui bénéficie déjà d’une fiscalité douce sur les revenus fonciers.
Pour aller plus loin sur la construction d’une allocation cohérente, consultez notre guide sur l’allocation d’actifs et le rééquilibrage de portefeuille en 2026.
Questions fréquentes sur l’OPCI
Quelle différence entre OPCI et SCPI en 3 points ?
Premièrement, la composition : la SCPI est quasi exclusivement immobilière (95 %+), l’OPCI mêle immobilier (60 % minimum), actifs financiers (jusqu’à 35 %) et liquidités (5 % minimum). Deuxièmement, la valorisation : le prix de la part SCPI est fixé semestriellement par expertise, la valeur liquidative de l’OPCI est calculée quotidiennement, ce qui expose à plus de volatilité. Troisièmement, la liquidité : rachat de parts d’OPCI sous 2 mois maximum, contre 2 à 6 mois (voire plus en marché tendu) pour une SCPI à capital variable.
L’OPCI est-il un placement sans risque ?
Non. Le capital investi en OPCI n’est ni garanti ni protégé. Les performances négatives de -3,54 % en 2022 et -4,7 % en 2023 en attestent. Le risque provient à la fois de la poche immobilière (dévalorisation des immeubles, notamment les bureaux post-Covid) et de la poche financière (baisse des marchés actions et obligataires). L’horizon minimum recommandé est de 8 ans pour lisser ces variations.
Peut-on souscrire un OPCI avec 1 000 € ?
Oui, via un contrat d’assurance-vie multisupport, la plupart des OPCI grand public sont accessibles dès 500 à 1 000 € en unité de compte. En direct via un compte-titres, le ticket est plus élevé (5 000 à 10 000 € selon les gérants). Nous vous conseillons de privilégier l’enveloppe assurance-vie pour bénéficier à la fois d’un ticket réduit et d’une fiscalité optimisée après 8 ans.
Quels sont les principaux gérants d’OPCI en France ?
Le marché est dominé par quelques acteurs majeurs : Amundi Immobilier (LFP Opsis Patrimoine, Opcimmo), BNP Paribas REIM (BNP Paribas Diversipierre), Swiss Life Asset Managers (SLF Dynapierre), AXA Real Estate (AXA Selectiv’Immo, AXA Selectiv’Infra), La Française REM (LF Multimmo). Comparer les frais, les compositions et les performances passées est impératif avant de souscrire.
Peut-on cumuler SCPI et OPCI dans un même contrat d’assurance-vie ?
Oui ; c’est même une stratégie de diversification recommandée. La plupart des contrats d’assurance-vie multisupport de qualité référencent plusieurs SCPI et plusieurs OPCI en unités de compte. Attention toutefois : les SCPI en assurance-vie subissent souvent une décote de rendement (le loyer versé au porteur peut être minoré de 5 à 15 % par rapport à la SCPI en direct), ce qui n’est pas le cas pour les OPCI.
Quelle fiscalité en cas de succession sur un OPCI ?
Si l’OPCI est détenu au sein d’une assurance-vie, les capitaux sont transmis hors succession dans la limite de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans. Si l’OPCI est détenu en direct (compte-titres), les parts entrent dans l’actif successoral et sont soumises aux droits de succession selon le barème classique (après abattements). L’assurance-vie reste donc l’enveloppe la plus efficace pour préparer la transmission.
Faut-il vendre son OPCI en cas de baisse de la valeur liquidative ?
Non, sauf besoin urgent de liquidités. L’OPCI est un placement à horizon 8-10 ans. Vendre après une baisse cristallise la perte et prive de la capacité de rebond du marché immobilier. Les OPCI ayant baissé de -5 % en 2023 ont largement récupéré en 2024-2025. Il convient plutôt de rebalancer votre allocation en profitant des points bas pour renforcer, si votre horizon le permet.