La Première Brique ouvre la collecte de Le Pastaga, une opération marchand de biens à Marseille rémunérée à 11,00 % par an sur 22 mois (durée cible 9 mois). Le projet repose sur la division foncière d’un tènement du 15e arrondissement en deux lots revendus en l’état, pour un chiffre d’affaires prévisionnel de 475 000 € déjà sécurisé à 100 % par deux promesses de vente notariées. Nous avons analysé les chiffres, les garanties et le profil du porteur pour vous dire s’il faut y entrer.
Projet : Le Pastaga, marchand de biens, 30 rue Favart, 13015 Marseille
Rendement : 11,00 % / an, remboursement in fine, durée estimée 4 à 22 mois (cible 9 mois)
Montant : 249 000 € recherchés sur une opération totale de 305 065 €, apport porteur 56 065 € (18,38 %)
Garantie principale : hypothèque de 1er rang couvrant 100 % du financé + caution personnelle de 298 800 €
Porteur : KL Investissements (Kevin Jimmy Legarnisson), 15 ans de métier, 60 opérations finalisées
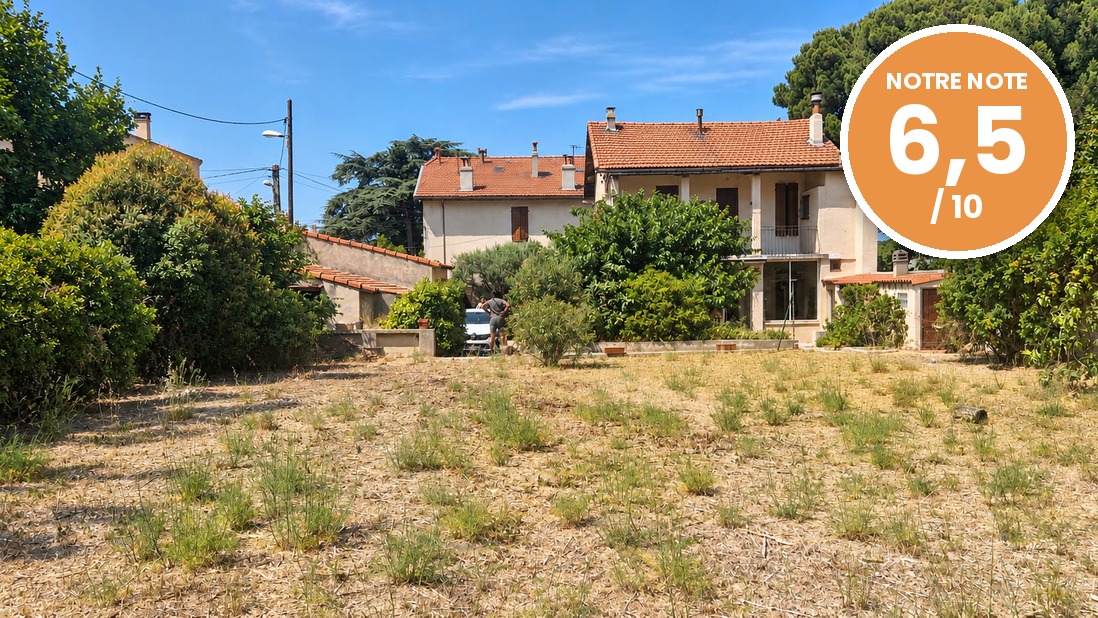
Notre note globale : 6,5/10
Voir le projet Le Pastaga sur La Première Brique
Présentation du projet Le Pastaga
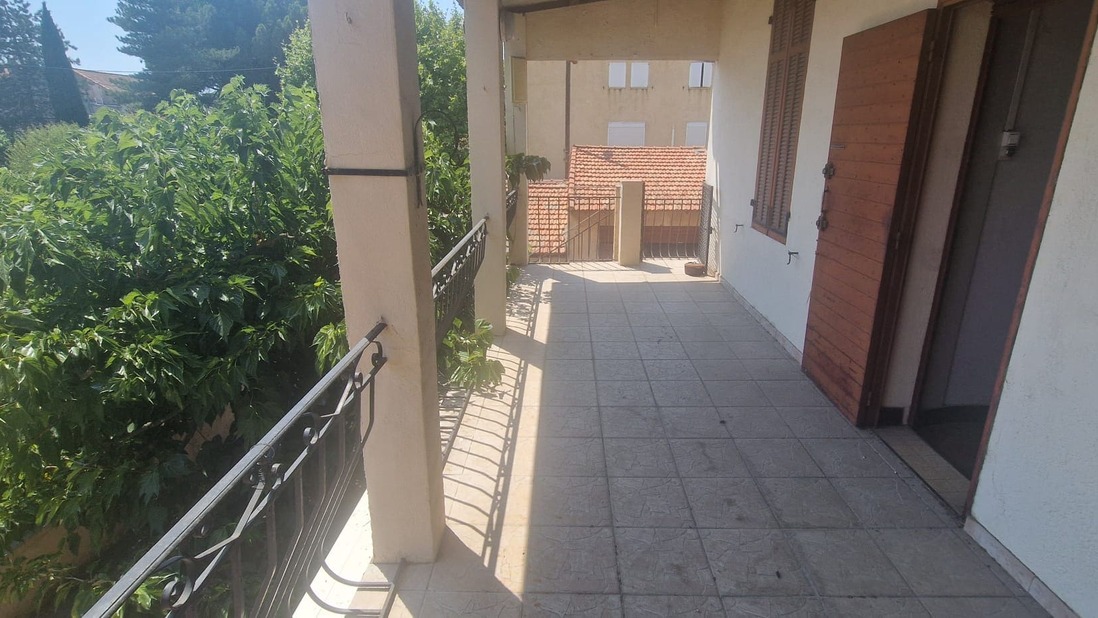
Le Pastaga porte sur l’acquisition d’un tènement immobilier situé 30 rue Favart, dans le 15e arrondissement de Marseille, un secteur résidentiel du nord de la cité phocéenne. L’ensemble se compose d’une maison d’habitation de 140 m² habitables sur un terrain de 650 m², et d’un terrain à bâtir contigu de 374 m², issus d’une division foncière matérialisée par un document d’arpentage de géomètre-expert.
La stratégie du porteur, KL Investissements, consiste à revendre les deux lots en l’état, sans travaux de rénovation ni construction. Il ne s’agit donc pas d’une opération classique d’achat-rénovation-revente, mais d’une opération d’arbitrage foncier : acheter un tènement en bloc, le découper, revendre les lots séparément à des acquéreurs ciblés. L’intérêt pour l’investisseur crowdfunding : un calendrier opérationnel court, aucun risque chantier.
La commercialisation est déjà bien avancée. Deux promesses unilatérales de vente notariées sont signées :
- Maison T5 de 140 m² à 275 000 €, avec condition suspensive d’obtention d’un financement bancaire
- Terrain à bâtir de 374 m² à 200 000 €, sans condition suspensive de financement ni de permis de construire
Le chiffre d’affaires prévisionnel de 475 000 € représente 191 % du montant collecté, ce qui offre une marge de sécurité confortable pour rembourser les investisseurs.
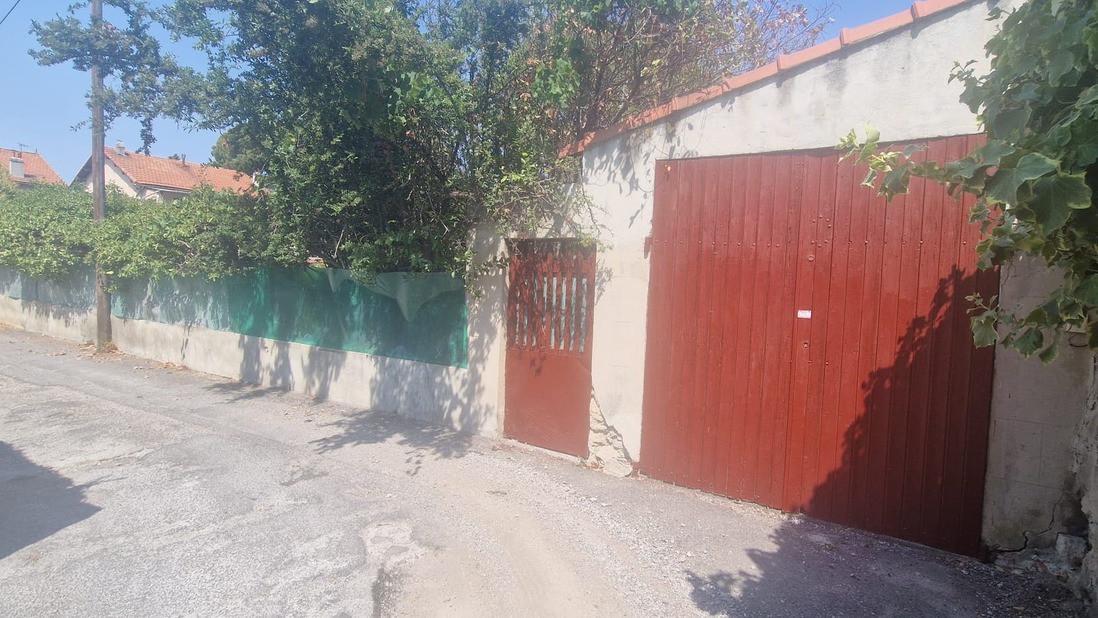
Les chiffres clés du projet
| Donnée | Valeur |
|---|---|
| Rendement annuel | 11,00 % |
| Durée estimée | 4 à 22 mois (cible 9 mois) |
| Mode de remboursement | In fine (capital et intérêts à l’échéance) |
| Montant recherché | 249 000 € |
| Coût total de l’opération | 305 065 € |
| Apport porteur de projet | 56 065 € (18,38 %) |
| Revenu estimé | 475 000 € |
| Marge attendue | 36 % (169 935 €) |
| Pré-commercialisation | 100 % du CA sous promesse de vente |
| Début des intérêts | À partir du 2 novembre 2026 |
À 11,00 % par an, Le Pastaga se situe dans la moyenne du marché du crowdfunding immobilier français en 2026 (fourchette constatée 10 à 12 % sur l’année). Rien d’exceptionnel à la hausse, rien de douteux à la baisse. Ce taux correspond à un risque jugé modéré par la plateforme sur ce type d’opération.
Il convient de noter que, concrètement, un investisseur qui place 1 000 € sur Le Pastaga à 11 % sur 9 mois toucherait environ 82,50 € d’intérêts bruts, soit 57,75 € nets après prélèvement forfaitaire unique (PFU) de 30 %. Sur la durée maximale de 22 mois, les intérêts bruts atteindraient environ 201,67 € (141,17 € nets de PFU).
Les intérêts du crowdfunding immobilier sont soumis au prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux). Option possible pour l’imposition au barème progressif si votre TMI est faible.
Analyse des garanties : solides mais pas exceptionnelles
C’est l’un des points les plus importants d’une analyse crowdfunding : qu’est-ce qui protège l’investisseur si l’opération dérape ?
Hypothèque de premier rang
La garantie principale est une hypothèque de 1er rang sur le bien, pour une couverture de 100 % du montant financé à l’acquisition. Autrement dit, en cas de défaillance du porteur, les investisseurs sont prioritaires sur le produit de la vente forcée du bien, à hauteur des 249 000 € collectés.
Il convient de nuancer : 100 % de couverture, c’est le minimum attendu sur ce type d’opération. Certains projets La Première Brique affichent des ratios de couverture de 130 à 150 %, voire au-delà, grâce à une sur-garantie du porteur (voir par exemple notre analyse du projet L’Ambre à Saint-Paul-de-Vence). Ici, nous sommes pile au niveau. Pas de marge supplémentaire si le bien doit être vendu en urgence à prix réduit.
Caution personnelle du porteur
En complément, Kevin Jimmy Legarnisson s’engage personnellement à hauteur de 298 800 €, soit 120 % du montant collecté. Cette caution personnelle permet aux investisseurs de se retourner contre le patrimoine personnel du porteur en cas de défaut de la société KL Investissements. C’est un filet supplémentaire qui mérite d’être salué.
Dans la pratique, l’efficacité d’une caution personnelle dépend du patrimoine réellement saisissable du porteur. Nous reviendrons sur ce point dans l’analyse du profil.
Le porteur de projet : expérience solide, antécédents à surveiller
C’est ici que l’analyse devient intéressante. Kevin Jimmy Legarnisson exerce le métier de marchand de biens depuis 15 ans et affiche 60 opérations finalisées, dont des opérations à Marseille et à Cannes avec, selon les éléments transmis à la plateforme, des marges supérieures à 40 %. C’est un professionnel aguerri, pas un primo-opérateur.
Toutefois, La Première Brique signale explicitement deux points d’attention sur le profil du porteur, qui méritent qu’on s’y arrête :
Procédures collectives sur d’autres structures
Le porteur présente des antécédents de procédures collectives : un redressement judiciaire sur la SNC PGNBL, et une liquidation judiciaire d’une activité personnelle. Ces procédures ne concernent pas la société portant Le Pastaga (KL Investissements) et sont expliquées par le porteur :
- Pour la SNC PGNBL : un litige de chantier
- Pour la liquidation personnelle : un divorce
Ces explications sont documentées, selon la plateforme. Elles sont plausibles, mais elles rappellent une évidence : être marchand de biens pendant 15 ans expose à des accidents de parcours. Nous ne considérons pas que ce point soit rédhibitoire, mais il justifie à lui seul de ne pas qualifier le porteur de « parfaitement sécurisant ».
Résultats déficitaires 2025 de KL Investissements
C’est le point qui nous interpelle le plus. KL Investissements, la société porteuse du projet, affiche sur l’exercice 2025 :
- Un chiffre d’affaires en baisse de 65 % (316 k€ en 2025 contre 896 k€ en 2024)
- Un résultat net déficitaire de -136 k€
Le porteur explique cette dégradation par un décalage de plusieurs ventes sur 2026, et avance un CA 2026 estimé à 930 k€ avec un stock résiduel ramené à 603 k€, sans dette bancaire adossée. Ces chiffres sont des déclarations de l’opérateur, pas encore des comptes publiés.
Nous retenons que la trésorerie de la société de projet était tendue en 2025. L’intérêt du porteur à finaliser rapidement Le Pastaga est donc double : rembourser les investisseurs, mais aussi reconstituer sa capacité financière. Dans un contexte favorable (ventes qui se concrétisent), c’est aligné. Dans un contexte défavorable (ventes qui traînent), la pression monte vite.
Localisation et marché local
Le bien se situe 30 rue Favart, 13015 Marseille, dans le 15e arrondissement, au nord de la ville. Le quartier est à dominante résidentielle, pavillonnaire et moyennement dense. Ce n’est pas le centre historique de Marseille ni les quartiers les plus porteurs comme la Joliette ou le Prado, mais c’est un marché local actif, avec une demande régulière pour les maisons familiales et les terrains à bâtir dans un secteur où le foncier reste accessible.
Les prix de revente visés (275 000 € pour la maison T5 de 140 m², soit environ 1 964 €/m² habitable, et 200 000 € pour le terrain à bâtir de 374 m², soit 535 €/m² de terrain) se positionnent, selon les éléments de l’opérateur, dans la fourchette basse du marché local. Un prix de sortie attractif favorise la liquidité du bien, et c’est précisément ce que confirme la pré-commercialisation à 100 %. Nous retenons ce positionnement prix comme un facteur de sécurité.
Point d’attention : le 15e arrondissement de Marseille affiche historiquement un marché moins liquide que les arrondissements du centre. Si la vente de la maison bute sur la condition suspensive de financement et que la revente doit être relancée auprès d’autres acquéreurs, les délais peuvent s’allonger. C’est précisément pourquoi la durée maximale du prêt est fixée à 22 mois, soit 13 mois au-delà de la cible.
Points forts et points d’attention
Avantages
- Pré-commercialisation à 100 % : deux promesses de vente notariées pour un CA de 475 000 €, soit 191 % du montant collecté.
- Aucun aléa travaux : revente en l’état, pas de risque chantier, calendrier opérationnel court.
- Terrain à bâtir vendu sans CSF : la vente du terrain (200 000 €) n’est soumise à aucune condition suspensive de financement ou de permis.
- Opérateur expérimenté : 15 ans de métier, 60 opérations finalisées sur Marseille et Cannes.
- Caution personnelle du porteur à hauteur de 298 800 €, en complément de l’hypothèque de 1er rang.
Inconvénients
- Résultats 2025 déficitaires de KL Investissements (-136 k€, CA -65 %), même si expliqués par un décalage de ventes.
- Condition suspensive de financement sur la vente de la maison (275 000 €) : apport acquéreur annoncé 100 000 €, mais pas de garantie absolue.
- Procédures collectives antérieures sur d’autres structures du porteur (RJ SNC PGNBL, LJ personnelle), expliquées mais à surveiller.
- Hypothèque à 100 % du financé : couverture correcte mais sans marge supplémentaire, contrairement à des projets LPB offrant 130-150 % de couverture.
- Marché 15e arrondissement : secteur moyennement liquide, allongement possible des délais en cas de recommercialisation.
Les risques à connaître
Le crowdfunding immobilier comporte un risque de perte en capital totale ou partielle. Ce rappel réglementaire n’est pas une clause de style : des défauts existent, y compris sur des opérations qui semblaient bien sécurisées. Sur ce projet précis, nous identifions trois risques principaux :
1. Non-réalisation de la condition suspensive de financement. La vente de la maison à 275 000 € dépend de l’obtention d’un crédit par les acquéreurs. Ces derniers déclarent disposer de 100 000 € d’apport, ce qui est confortable, mais ne garantit pas l’obtention du prêt. Si la banque refuse, le porteur doit retrouver un nouvel acquéreur, ce qui allonge le délai et peut peser sur le prix.
2. Capacité de rebond du porteur. Avec un résultat déficitaire en 2025 et des antécédents de procédures collectives, la question est : si l’opération tourne mal, le porteur a-t-il la surface financière pour tenir et faire face à son engagement de caution personnelle ? Cette question reste ouverte.
3. Évolution du marché marseillais nord. Un retournement de marché local, même mineur, peut rendre la revente plus difficile ou obliger à une décote sur les prix affichés.
Investir en crowdfunding immobilier présente des risques, dont celui de perte totale ou partielle des sommes investies et d’illiquidité. Les performances passées ne préjugent pas des performances futures. Diversifier reste la règle : ne jamais concentrer plus de 5 à 10 % de son épargne financière sur une seule opération de crowdfunding.
Notre avis : faut-il investir dans Le Pastaga ?
Le Pastaga coche plusieurs cases qui rassurent : revente en l’état sans travaux, pré-commercialisation à 100 %, deux promesses notariées, un opérateur expérimenté et un prix de sortie positionné bas. L’ensemble donne une opération structurée et rapide dans son principe : si tout se déroule normalement, les investisseurs sont remboursés en 9 mois, et les 22 mois de durée maximale laissent une marge confortable.
Côté réserves, nous relevons une couverture hypothécaire sans marge supplémentaire (100 %, pas 150 %), des résultats 2025 déficitaires du porteur, et une condition suspensive de financement sur plus de la moitié du CA attendu. Rien de dirimant, mais rien non plus qui place Le Pastaga parmi les projets les plus sécurisés de la plateforme.
Pour qui ce projet est adapté : investisseur déjà familier du crowdfunding immobilier, qui diversifie son portefeuille avec plusieurs projets, et qui peut absorber un éventuel retard de remboursement sans gêne de trésorerie. Le ticket d’entrée très accessible (à partir de 1 €) permet aussi aux débutants de s’y positionner avec un montant modeste pour se familiariser avec le fonctionnement de LPB.
Pour qui ce projet n’est pas adapté : investisseur très averse au risque qui chercherait une opération à couverture renforcée (ratio hypothèque > 130 %) et un porteur sans aucun antécédent judiciaire sur ses sociétés tierces. Pour ce profil, mieux vaut attendre un projet LPB avec un ratio de garantie plus favorable.
Notre note détaillée : 6,5/10
Notre note globale : Le Pastaga
Rendement
Garanties
Porteur
Type opération
Localisation
Sortie
Note globale pondérée : 6,5/10
Voir le projet Le Pastaga sur La Première Brique
FAQ : les questions à se poser avant d’investir
Comment investir sur La Première Brique ?
Il faut créer un compte sur la plateforme, valider son identité (KYC) et déposer des fonds. L’investissement s’effectue en ligne, à partir de 1 € pour la majorité des projets. Pour un panorama complet du secteur, voir notre guide sur le fonctionnement du crowdfunding immobilier. Les intérêts sont versés selon le mode de remboursement du projet (in fine pour Le Pastaga). La fiscalité par défaut est le PFU à 30 %.
Quels sont les risques du crowdfunding immobilier ?
Les principaux risques sont la perte totale ou partielle du capital (défaut du porteur, baisse brutale du marché, mévente du bien), le retard de remboursement (prolongation jusqu’à la durée maximale contractuelle), et l’illiquidité (vous ne pouvez pas récupérer vos fonds avant l’échéance). Diversifier sur plusieurs projets reste la règle de base.
Quelle fiscalité s’applique sur mes gains ?
Les intérêts du crowdfunding immobilier sont par défaut soumis au prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux). Vous pouvez opter pour le barème progressif de l’impôt sur le revenu si votre tranche marginale d’imposition est inférieure à 12,8 %, option à exercer lors de votre déclaration annuelle. À ce sujet, voir aussi notre analyse du PER et de l’optimisation fiscale 2026.
Quand serai-je remboursé sur Le Pastaga ?
La durée cible est de 9 mois, avec une durée contractuelle maximale de 22 mois. Le remboursement est in fine : le capital et les intérêts cumulés vous sont versés en une seule fois à l’échéance, à partir de la réitération des deux ventes notariées. Les intérêts commencent à courir à partir du 2 novembre 2026, date susceptible de modification jusqu’à l’ouverture de la collecte.
La collecte va-t-elle partir vite ?
Le montant recherché est de 249 000 €, un ticket modeste par rapport à la moyenne LPB. Avec plus de 1 800 briqueurs déjà déclarés intéressés avant même l’ouverture, il est très probable que la collecte se finance en quelques minutes dès l’ouverture le mardi 20 octobre 2026 à 12h. Il convient de préparer son investissement en amont (compte créé, fonds déposés, profil validé) si l’on souhaite y participer.
Que se passe-t-il si le porteur ne rembourse pas ?
En cas de défaut, La Première Brique active les garanties : saisie de l’hypothèque de 1er rang (couverture 100 % du montant collecté) et activation de la caution personnelle du porteur (298 800 €). La procédure peut prendre plusieurs mois, voire plus d’un an. La récupération intégrale n’est jamais garantie, et la décote sur la vente forcée peut absorber tout ou partie des 100 % de couverture théorique.