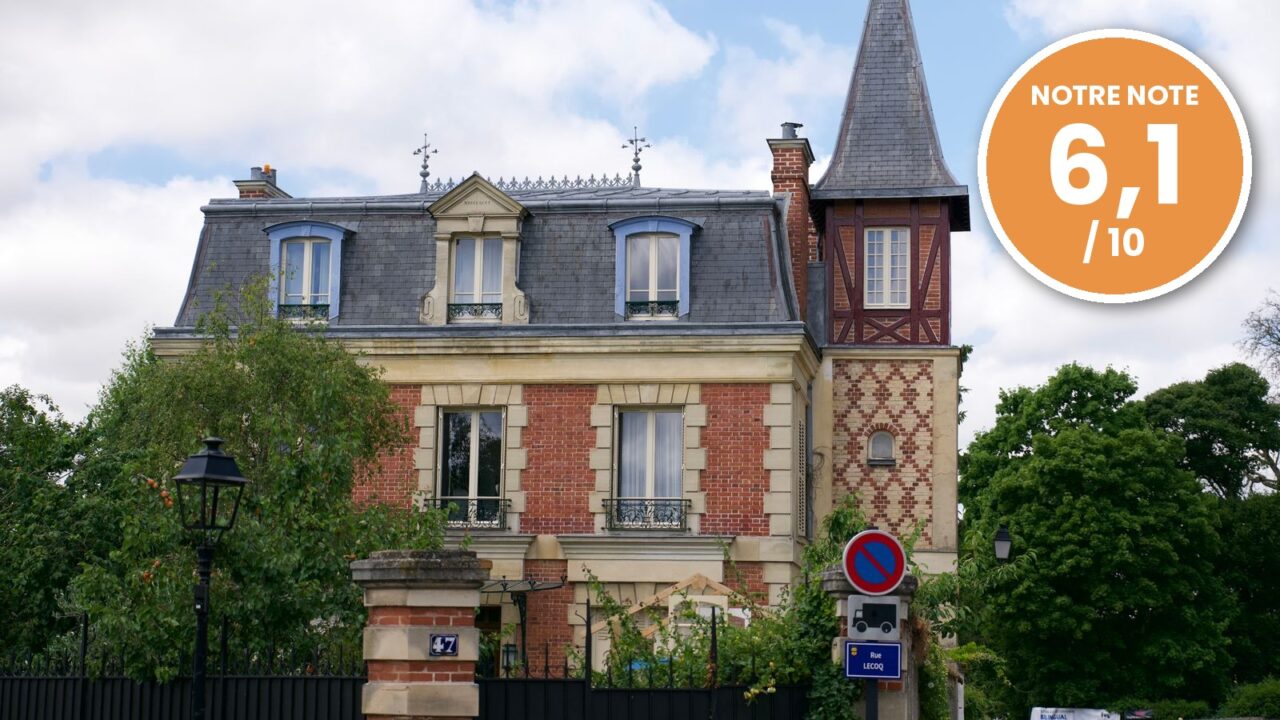
Le Céladon est le dernier projet marchand de biens proposé par La Première Brique : une opération de 2 024 000 € à Sèvres (Hauts-de-Seine), rémunérée 12 % par an sur une durée maximum de 24 mois. Pour un ticket d’entrée à 1 €, l’opération cible la revente à la découpe d’une maison 1930 de 376,5 m² divisée en trois appartements avec jardins, terrasse et piscine. À la rédaction, la collecte affiche déjà 92 % de son objectif et plus de 7 500 briqueurs.
Derrière ces chiffres séduisants se cache une opération au montage spécifique : pas d’hypothèque (fiducie-sûreté et caution personnelle en garantie), un ratio prêt/prix d’achat supérieur à 100 % ; des prix de revente ciblés 13 % au-dessus de la moyenne haute communale dans un marché francilien atone. Nous avons passé au crible chaque donnée disponible pour vous livrer notre analyse objective.
Projet : Marchand de biens, Sèvres (92)
Rendement : 12,00 % / an sur 9 à 24 mois (cible 14 mois)
Montant : 2 024 000 € (collecte à 92 %)
Garanties : Fiducie-sûreté + caution personnelle de ~2,43 M€ (pas d’hypothèque)
Porteur : Opérateur 20 ans d’expérience en IDF Ouest, structure portante récente
Notre note : 6,1/10
Voir le projet Le Céladon sur La Première Brique
Présentation du projet Le Céladon
Le Céladon est une opération de marchand de biens pilotée par un opérateur spécialisé dans l’ouest francilien. L’objectif : acquérir une maison bourgeoise de 376,5 m² au 47 rue Brancas à Sèvres, la rénover intégralement, la diviser en trois appartements, puis revendre chaque lot séparément. C’est le mécanisme classique de la revente à la découpe, qui permet de dégager une plus-value en jouant sur la différence entre le prix au mètre carré d’un bien entier et celui de lots individuels.
La bâtisse date des années 1930 et se développe sur deux niveaux. L’opérateur prévoit une division atypique : un rez-de-jardin de 135 m² avec 300 m² de jardin et piscine, un premier étage de 130 m² avec 130 m² de jardin privatif ; un deuxième étage de 111,5 m² avec 35 m² de terrasse. Cette configuration vise une clientèle haut de gamme recherchant des produits rares en proche banlieue parisienne.
Le prix d’acquisition s’établit autour de 4 250 €/m² hors frais de notaire, soit un ticket d’entrée nettement inférieur aux benchmarks locaux. La marge se construit donc à la revente, pas à l’achat.
Les chiffres clés du projet
Nous vous conseillons de toujours regarder les chiffres au-delà du taux affiché. Voici ce que montre le dossier Le Céladon dans le détail :
| Indicateur | Valeur Le Céladon | Moyenne LPB 2026 |
|---|---|---|
| Rendement annuel | 12,00 % / an | ~11,80 % |
| Durée cible | 14 mois | ~23 mois |
| Durée maximale | 24 mois (échéance 01/12/2028) | 24 mois |
| Mode de remboursement | In-fine | In-fine |
| Montant levé | 2 024 000 € | ~700 k€ |
| Frais plateforme | 6,5 % HT (décaissés à l’octroi) | 6 à 7 % HT |
| LTV (prêt / valeur) | 61 % | varie |
| LTC (prêt / coût total) | 75 % | varie |
| LTA (prêt / prix d’achat) | 127 % | < 100 % attendu |
Deux chiffres attirent notre attention. D’abord le rendement de 12 %, légèrement au-dessus de la moyenne de la plateforme (~11,80 % selon les derniers baromètres). Il reflète le profil risque de l’opération. Ensuite, le LTA de 127 % signifie que le montant collecté dépasse le prix d’acquisition : les fonds couvrent l’achat, les travaux et une partie des frais, mais ils engagent les investisseurs au-delà de la valeur initiale du bien. Si l’opération dérape et que seul le foncier peut être revendu, la couverture devient tendue.
À noter que les intérêts sont séquestrés sur une partie de la durée (pratique standard chez LPB). En cas de retard, le dossier prévoit une majoration de 5 points sur le taux et une indemnité d’accélération de 5 % du capital.
Analyse des garanties : fiducie solide, mais absence d’hypothèque
Le montage de garanties du Céladon repose sur deux piliers. Aucun des deux n’est une hypothèque sur le bien lui-même. Pour un projet immobilier à plus de 2 millions d’euros, cette absence mérite d’être examinée froidement.
La fiducie-sûreté porte sur les parts de la société d’opération. Concrètement, si le porteur ne rembourse pas, les prêteurs peuvent prendre le contrôle de la société et donc du bien immobilier détenu par cette société. C’est un mécanisme robuste sur le papier, utilisé de plus en plus souvent dans le crowdfunding français depuis 2023. Il convient de rappeler qu’il n’offre pas la même liquidité qu’une hypothèque de premier rang : exécuter la fiducie demande du temps, de la trésorerie et expose à des contestations si le passif de la société est plus élevé que prévu.
La caution personnelle du porteur couvre environ 2,43 millions d’euros, soit environ 120 % du montant prêté. Sur le papier, c’est confortable. En pratique, la valeur de la caution dépend du patrimoine personnel réel du dirigeant, information rarement documentée dans la fiche d’information clés. Cette garantie fonctionne surtout comme un filet de dernier recours, pas comme une couverture immédiate.
L’absence d’hypothèque de premier rang sur l’immeuble de Sèvres est le point le plus structurant de ce projet. Les prêteurs ne sont pas directement créanciers privilégiés sur le bien : ils passent par la société d’opération via la fiducie. Pour un ticket raisonnable, c’est acceptable. Pour une allocation importante, il convient de le mettre en balance avec des projets LPB qui proposent une hypothèque directe.
Le porteur de projet : expérience solide, structure récente
La société qui porte Le Céladon a été créée en octobre 2026 avec un capital social de 100 €. C’est la pratique standard du marchand de biens : on monte une société ad hoc par opération pour cloisonner les risques. Cette structure récente n’a donc pas d’historique comptable propre, ce qui limite l’analyse financière.
L’opérateur, en revanche, affiche un parcours long : environ 20 ans d’activité dans l’ouest de l’Île-de-France, plus de 30 opérations déclarées ; cinq références détaillées entre 2014 et 2021. Autrement dit, l’homme connaît le marché local, ce qui est un atout majeur pour un projet à Sèvres. Nous notons toutefois deux points qui tempèrent cet enthousiasme : les opérations postérieures à 2021 ne sont pas documentées publiquement ; les comptes historiques sont déposés sous option de confidentialité, dernière année visible 2023. Impossible de vérifier précisément le track record récent.
Il convient de nuancer : l’absence de dépôt public ne veut pas dire que les opérations récentes se sont mal passées. Elle signifie simplement que l’investisseur doit s’en remettre à la plateforme pour la due diligence. Et aucune procédure collective n’a été identifiée sur le dirigeant ni sur la holding au moment de la rédaction.
Localisation et marché : Sèvres, un marché premium mais atone
Sèvres est une commune des Hauts-de-Seine en proche banlieue ouest de Paris, à 11 kilomètres de Notre-Dame, desservie par le tramway T2 et la ligne 9 (station Pont de Sèvres de l’autre côté de la Seine). C’est un marché résidentiel haut de gamme, à proximité du parc de Saint-Cloud et du Musée national de la céramique. La rue Brancas se situe dans un quartier pavillonnaire recherché.
Les chiffres de marché, en revanche, invitent à la prudence. Le prix moyen des appartements à Sèvres se situe autour de 6 430 €/m², avec une médiane de quartier entre 5 700 et 5 900 €/m². Le plafond haut observé sur la rue Brancas monte à 7 660 €/m² en juillet 2026. Or l’opérateur table sur une revente à 8 400 €/m² en moyenne, avec des lots individuels compris entre 7 700 €/m² (rez-de-jardin) et 10 260 €/m² (dernier étage avec terrasse).
Concrètement, cela signifie que l’opération vise des prix 13 % au-dessus du plus haut observé sur la rue, dans un marché qui recule d’environ 1 % sur 12 mois et de 9 % sur 5 ans. C’est jouable sur des produits rares (grands jardins privatifs, terrasse, piscine), mais la marge de sécurité est mince. Un retard d’un trimestre ou un ajustement de prix de 5 à 10 % suffit à rogner significativement la marge brute affichée à 636 k€.
Points forts et points d’attention
Points forts
- Localisation premium : Sèvres, proche banlieue ouest très recherchée, quartier pavillonnaire de la rue Brancas.
- Produits rares : trois appartements avec jardins privatifs, terrasse et piscine, un mix peu fréquent dans le neuf parisien.
- Rendement attractif : 12 % par an, légèrement supérieur à la moyenne de la plateforme en 2026.
- Prix d’achat contenu : 4 250 €/m² hors frais de notaire, marge de manœuvre réelle entre achat et revente cible.
- Mécanisme de décote progressive : baisse automatique des prix après 9 mois sans vente, puis après 20 mois, pour favoriser la liquidité de sortie.
Points d’attention
- Pas d’hypothèque : garantie par fiducie-sûreté sur les parts de la société, pas par une hypothèque de premier rang sur l’immeuble.
- LTA supérieur au prix d’achat : le prêt couvre 127 % du prix du bien, ce qui réduit la marge de manœuvre en cas de liquidation.
- Prix de revente au-dessus du marché local : objectif 13 % au-dessus du plafond observé rue Brancas, dans un marché 92 orienté légèrement baissier.
- Documentation incomplète : comptes de l’opérateur sous option de confidentialité, track record post-2021 non public.
- Durée réelle potentiellement longue : cible 14 mois, mais contractuellement jusqu’à décembre 2028 (soit 25 mois après la publication).
Les risques à connaître
Le crowdfunding immobilier comporte par construction un risque de perte en capital et un risque d’illiquidité. Au-delà de cet avertissement standard, nous identifions quatre risques spécifiques à Le Céladon.
Risque prix de sortie. C’est le risque principal. Si les prix cibles ne se matérialisent pas, la marge brute de 636 k€ fond vite. Selon les stress tests publics du dossier, une baisse de 10 % des prix de vente ramène la marge à environ 320 k€ ; une baisse de 15 % à 162 k€ ; une baisse de 20 % à peine 4 k€. Un scénario conjuguant prix en baisse de 15 %, dépassement budgétaire de 20 % et durée portée à 24 mois ferait basculer l’opération en marge négative d’environ 80 k€.
Risque de délai. Chaque mois supplémentaire au-delà de la cible représente environ 20 k€ de coûts (intérêts et frais). Si la sortie passe de 14 à 24 mois, ce sont 200 k€ qui s’ajoutent, à prélever sur la marge. Le mécanisme de décote automatique est un garde-fou intéressant, mais il reconnaît lui-même la probabilité d’un décalage.
Risque travaux et réglementation. La fiche indique une absence de permis de construire (piscine sous 10 m², division par simple déclaration). Il convient de vérifier le PLU de Sèvres et la proximité éventuelle d’un monument historique classé, qui pourrait imposer des contraintes architecturales et rallonger les délais.
Risque de contrepartie. La société portante a été créée pour l’opération. En cas de défaut, c’est la fiducie qui s’active, puis la caution personnelle. Les deux fonctionnent, mais ni l’un ni l’autre n’offre la rapidité d’une hypothèque de premier rang.
Investir en financement participatif immobilier présente des risques, notamment de perte totale ou partielle du capital investi et d’illiquidité. Les performances passées ne préjugent pas des performances futures. La Première Brique est agréée PSFP (FP-2023-15). Nous vous conseillons de ne jamais placer sur un seul projet une somme dont la perte modifierait votre situation financière.
Notre avis : faut-il investir dans Le Céladon ?
Le Céladon est un projet à profil de risque équilibré : ni un dossier de référence, ni un dossier à écarter. Il coche plusieurs cases attendues sur La Première Brique (rendement supérieur à la moyenne, opérateur expérimenté, décote progressive) mais ne les coche pas toutes avec le même niveau de confort (fiducie et non hypothèque, prix de revente ambitieux, LTA élevé).
Nous le jugeons adapté à un investisseur déjà familier du crowdfunding immobilier, qui comprend ce qu’est une fiducie-sûreté, qui diversifie son allocation sur une dizaine de projets ; qui garde un ticket modéré par opération (typiquement 500 à 1 500 € pour un portefeuille en construction). Il nous paraît moins adapté à un primo-investisseur qui ferait de ce dossier son premier placement en financement participatif : la complexité du montage mérite plutôt un projet avec hypothèque directe pour une première expérience.
Notre note détaillée : Le Céladon
Rendement
Garanties
Track record
Type opération
Localisation
Sortie
Note globale pondérée : 6,1/10
Voir le projet Le Céladon sur La Première Brique
FAQ : les questions à se poser avant d’investir dans Le Céladon
Comment investir dans Le Céladon sur La Première Brique ?
L’inscription se fait sur le site de La Première Brique, avec vérification d’identité (KYC) et questionnaire d’adéquation. Une fois le compte validé, vous choisissez le projet, saisissez le montant souhaité (à partir de 1 €) et signez électroniquement. La collecte étant actuellement à 92 % de son objectif, il convient de ne pas attendre : ce type de projet se finance généralement en quelques heures à quelques jours.
Quelle fiscalité s’applique aux intérêts du Céladon ?
Les intérêts versés sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, de 30 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Le PFU est prélevé à la source par la plateforme. Vous pouvez opter pour l’imposition au barème progressif si votre TMI est inférieure à 12,8 %, mais cette option s’applique à l’ensemble de vos revenus de capitaux mobiliers de l’année.
Quand est-on remboursé du capital et des intérêts ?
Le Céladon est en remboursement in-fine : les intérêts sont versés à l’échéance, en même temps que le capital. La cible est de 14 mois, l’échéance contractuelle maximale est fixée au 1er décembre 2028, soit 25 mois après la publication. En cas de retard au-delà de la date cible, une majoration de 5 points sur le taux s’applique.
Que se passe-t-il si le projet ne se vend pas dans les délais ?
Le dossier prévoit une décote progressive : baisse de 10 % des prix après 9 mois sans vente aux prix initiaux, prix fixés par expert indépendant entre le 14ᵉ mois et le 20ᵉ mois, nouvelle décote de 10 % sur les prix d’expert après 20 mois. Ce mécanisme vise à garantir une sortie dans l’enveloppe de 24 mois, quitte à rogner la marge finale.
La collecte peut-elle fermer avant que je n’investisse ?
Oui. À la rédaction, Le Céladon affiche 92 % de collecte avec plus de 7 500 briqueurs. Les projets La Première Brique, particulièrement sur ce format opération, se financent souvent en moins de 48 heures. Si vous souhaitez participer, il convient de préparer votre compte et votre ordre en amont pour investir dès l’ouverture quotidienne.
Quel montant placer sur ce type de projet ?
Nous vous conseillons de raisonner par allocation et non par projet. Le crowdfunding immobilier doit rester une poche limitée de votre patrimoine (10 à 15 % maximum pour un profil équilibré). Au sein de cette poche, la diversification est impérative : viser au moins 10 à 20 projets différents permet de lisser le risque spécifique. Concrètement, pour une enveloppe crowdfunding de 10 000 €, un ticket de 500 à 1 000 € par projet reste cohérent.