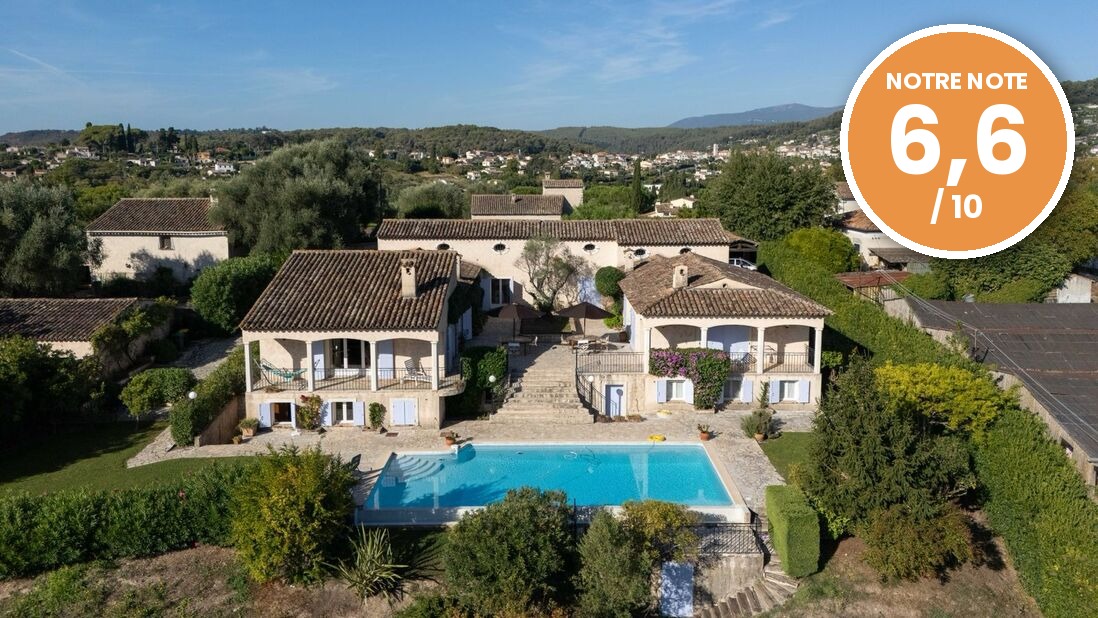
La Première Brique ouvre la collecte de L’Ambre, une opération marchand de biens à Saint-Paul-de-Vence rémunérée à 12 % par an sur 24 mois (durée cible 14 mois). Le projet porte sur une villa de 545 m² sur 2 300 m² de terrain, entièrement restructurée pour la revente en ultra haut de gamme, avec une revente ciblée à 4,4 M€ pour une marge de 22 % sur chiffre d’affaires. Nous avons décortiqué les chiffres, les garanties et le profil du porteur pour vous dire ce qu’il faut en penser.
Projet : L’Ambre – marchand de biens ultra haut de gamme, Saint-Paul-de-Vence (06)
Rendement : 12,00 % / an – remboursement in fine – durée estimée 6 à 24 mois (cible 14 mois)
Montant : 2 707 000 € recherchés – collecte à 40 % au moment de notre analyse
Garantie principale : fiducie-sûreté (65 % à l’acquisition, 113 % dès le 1er décaissement de 1 553 000 €) + caution personnelle de 3 248 400 €
Porteur : MBCK INVEST (capital 1 000 €) – équipe de 5 associés, 12 opérations pro cumulées, seconde intervention à Saint-Paul-de-Vence après Le Sunrise
Notre note globale : 6,6/10
Voir le projet L’Ambre sur La Première Brique
Présentation du projet L’Ambre
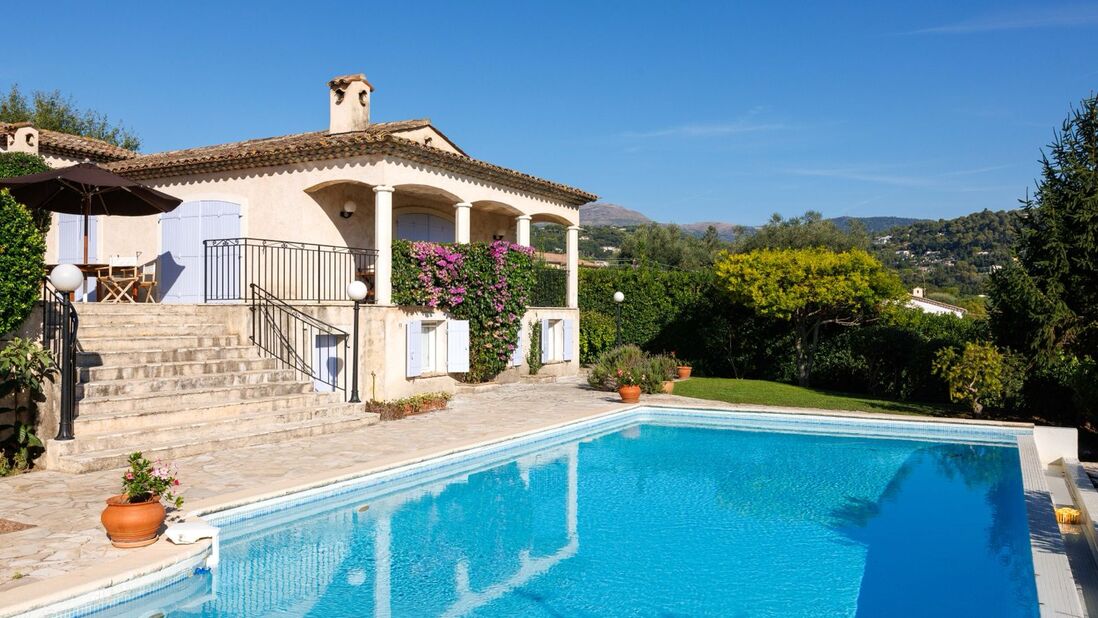
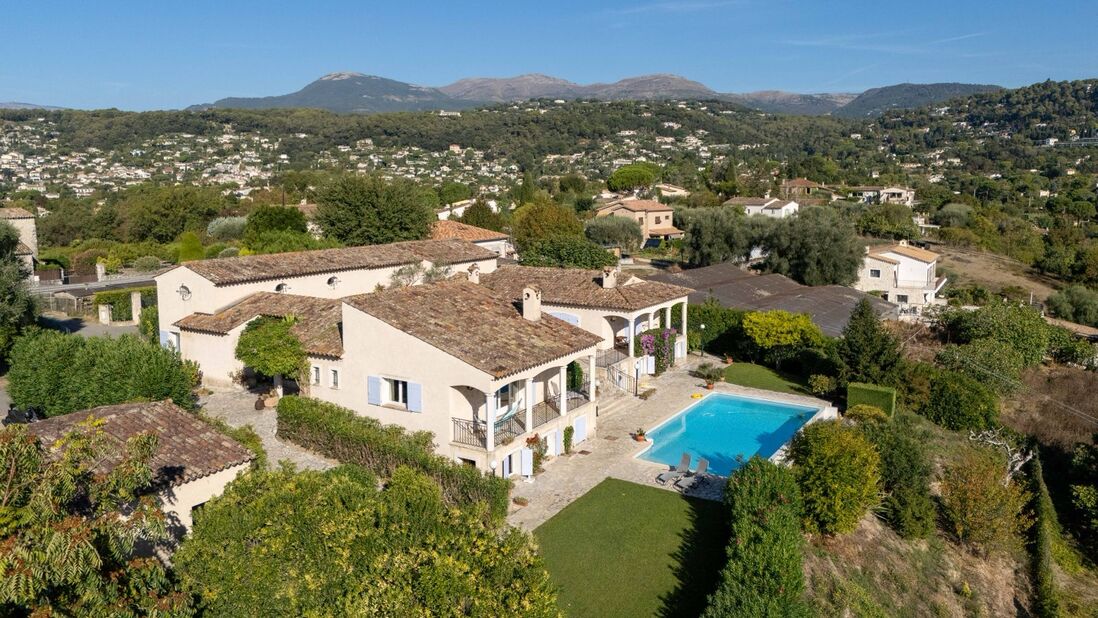
L’opération porte sur l’acquisition d’une propriété de 545 m² située 1341 Chemin de Saint-Étienne, à Saint-Paul-de-Vence (Alpes-Maritimes). Le foncier s’étend sur 2 300 m² et se compose d’une villa principale, d’un appartement indépendant et d’une dépendance. Le compromis a été signé le 8 avril 2026, pour un prix foncier de 1 793 750 € (52 % du coût total de revient).
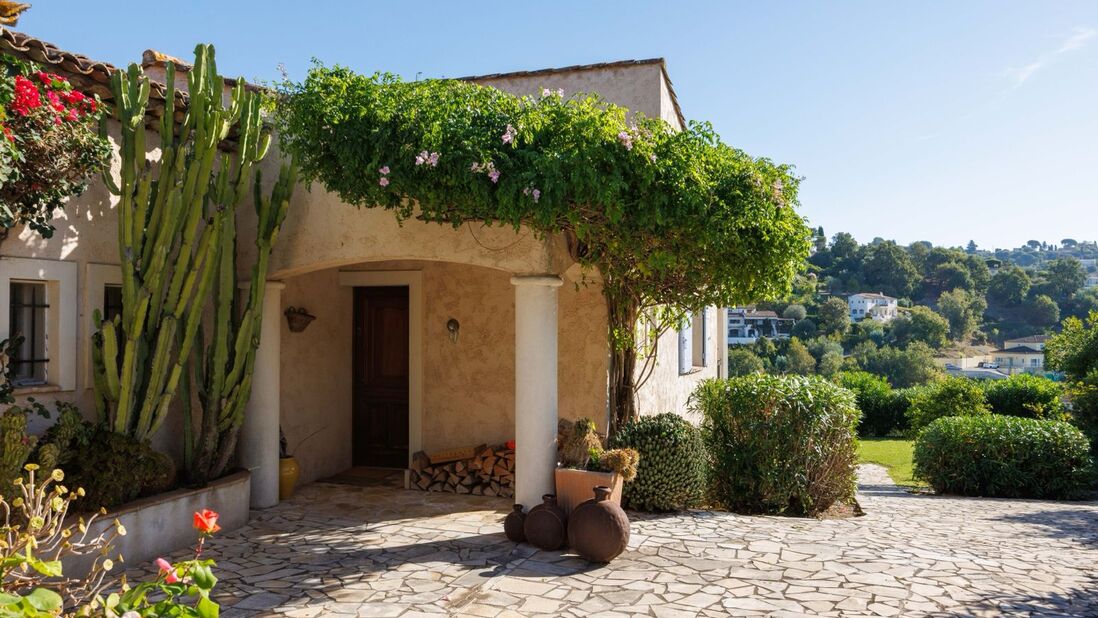
Le business plan prévoit une restructuration complète du bien autour d’un patio central : réfection intégrale des espaces (CVC, carrelage, maçonnerie, menuiseries, électricité, plomberie, peinture), création d’un espace wellness dans la dépendance (sauna, hammam, douche sensorielle), aménagement d’une cave à vin, salle de sport, et réfection totale des terrasses et de la piscine sur environ 420 m². Le budget travaux s’élève à 982 712 € (incluant un aléa de 5 %), soit 29 % du coût de revient.
L’objectif est de transformer l’ensemble aujourd’hui morcelé en une résidence unique positionnée sur le segment ultra haut de gamme, destinée à une clientèle internationale. La commercialisation est prévue à l’achèvement des travaux, via un réseau d’agences locales spécialisées (Concilio, John Taylor, Coldwell Banker), complétée par une journée portes ouvertes destinée à concentrer les visites sur les premières semaines.
Les chiffres clés du projet
Voici la structure financière de l’opération, telle que présentée par La Première Brique :
| Indicateur | Montant | % du coût total |
|---|---|---|
| Prix foncier | 1 793 750 € | 52 % |
| Budget travaux (aléa 5 % inclus) | 982 712 € | 29 % |
| Honoraires techniques (architecte, BET, RCP) | 90 000 € | 3 % |
| Frais de financement La Première Brique | 575 238 € | 16 % |
| Coût total de revient | 3 441 699 € | 100 % |
| Prix de vente ciblé | 4 400 000 € | – |
| Marge attendue (sur CA) | 958 301 € | 22 % |
Le financement se répartit entre 2 707 000 € levés via La Première Brique (78,65 %) et 734 699 € d’apport porteur (21,35 %), dont 308 924 € injectés en début d’opération. Les intérêts commencent à courir à partir du 12 octobre 2026 (date susceptible de modification jusqu’à l’ouverture de la collecte).
La moyenne du marché tourne autour de 10 à 11 % en 2025-2026. Un projet à 12 % rémunère mieux, mais il faut regarder ce que ce point supplémentaire finance : un ticket ultra haut de gamme non précommercialisé et un porteur récent sur la plateforme. Ce n’est pas un mauvais deal pour autant, c’est un profil rendement-risque plus élevé qu’un projet à 10 % avec bien précommercialisé.
Analyse des garanties : ce que couvre vraiment la fiducie
La Première Brique met en avant deux niveaux de protection sur ce dossier :
1. La fiducie-sûreté (garantie principale)
Les titres de la société de projet MBCK INVEST font l’objet d’une fiducie-sûreté au bénéfice des investisseurs. C’est le mécanisme central : en cas de défaillance du porteur, les investisseurs récupèrent le contrôle de la société qui détient le bien. La couverture démarre à 65 % du montant financé à l’acquisition, puis passe à 113 % dès le 1er décaissement de 1 553 000 € grâce à un mécanisme de décaissement progressif.
Concrètement, cela signifie que dans les premières semaines de l’opération, les investisseurs ne sont couverts qu’à hauteur de deux tiers du montant collecté. Ce niveau intermédiaire est le vrai point de vigilance : si le projet capote très tôt, la fiducie ne protège pas la totalité du capital investi. Le passage à 113 % après le premier décaissement remet la couverture au-dessus du montant collecté – c’est un ratio confortable, mais qui n’est atteint qu’après plusieurs mois.
2. La caution personnelle des associés
Les associés opérationnels s’engagent solidairement à hauteur de 3 248 400 €, soit un montant supérieur à la collecte de 2 707 000 €. Cette caution personnelle est un complément solide à la fiducie : elle permet aux investisseurs d’attaquer directement le patrimoine des cautionnaires en cas de défaillance de la société de projet. Attention toutefois : une caution vaut ce que valent les patrimoines cautionnaires, qui ne sont pas rendus publics.
Les indicateurs de couverture
| Ratio | Valeur | Lecture |
|---|---|---|
| LTA (emprunt / acquisition) | 155 % | L’emprunt dépasse le prix d’achat du foncier – normal pour un marchand de biens qui finance aussi les travaux |
| LTC (emprunt / coût de revient) | 79 % | L’emprunt couvre 79 % du coût total : le porteur apporte 21 % en cash, ce qui est un ratio correct |
| LTV (emprunt / prix de vente) | 62 % | Si la revente se fait au prix cible, l’emprunt représente 62 % de la vente : marge de sécurité confortable |
Le porteur de projet : MBCK INVEST et l’équipe
La société porteuse est MBCK INVEST, société par actions simplifiée au capital de 1 000 €, dont le siège social est établi 58 rue de Monceau, 75008 Paris. C’est une société ad hoc constituée spécifiquement pour porter l’opération – pratique courante en marchand de biens qui isole le projet mais ne dit rien de la solidité financière du porteur.
L’opération est portée par une équipe de cinq associés, structurée par fonctions :
- Alexandre Masson (via MBCK INVEST) pilote la dimension opérationnelle, de l’analyse initiale à la sortie
- Julien Blanchard intervient sur le volet technique et le suivi des travaux
- Arnaud Cano renforce l’équipe en appui terrain aux côtés d’Alexandre Masson
- Jean-Michel Knittel intervient en qualité d’investisseur aux côtés de l’équipe
L’équipe totalise 12 opérations réalisées à titre professionnel, avec une spécialisation dans les opérations de marchand de biens entre Côte d’Azur et Île-de-France. C’est une expérience solide, mais qui n’est pas encore adossée à un historique de remboursement complet sur La Première Brique.
Les mêmes porteurs interviennent également sur Le Sunrise, autre opération à Saint-Paul-de-Vence financée récemment via une structure dédiée (3 384 000 € collectés, remboursement maximal le 30/08/2028). Chaque projet est porté par une société distincte et instruit séparément, mais si vous avez déjà investi sur Le Sunrise, votre exposition cumulée à cette équipe et à ce secteur géographique double. À intégrer dans votre gestion du risque.
Localisation et marché local
Saint-Paul-de-Vence est l’une des adresses les plus recherchées de la Côte d’Azur, entre Cannes et Nice, à proximité immédiate de l’aéroport international de Nice-Côte d’Azur. Le secteur attire une clientèle internationale disposant d’un fort pouvoir d’achat, ce qui soutient structurellement la demande sur le segment ultra haut de gamme, avec une moindre sensibilité aux cycles nationaux qu’un marché parisien ou lyonnais.
Le prix de sortie visé est de 8 073 €/m². Comparé aux données de marché local :
- Prix bas : 4 016 €/m²
- Prix moyen : 5 653 €/m²
- Prix haut : 10 836 €/m²
Le prix visé se situe donc entre le prix moyen et le prix haut, nettement sous le haut de fourchette. Ce positionnement laisse une marge d’ajustement en cas de négociation – c’est une hypothèse prudente qui nous rassure sur la faisabilité de la revente. À noter également : une expertise indépendante mandatée par La Première Brique valorise le bien (non meublé) à 4 900 000 €, quand le business plan retient 4 400 000 € meublé. L’écart de 500 000 € constitue une marge de manœuvre supplémentaire, sans que la valeur d’expertise ne préjuge du prix effectivement obtenu.
Points forts et points faibles du projet
Points forts
- Localisation premium : Saint-Paul-de-Vence attire une clientèle internationale, marché structurellement soutenu
- Marge confortable : 22 % de marge attendue sur CA = capacité d’absorption face aux aléas de délais ou de prix
- Couverture fiduciaire progressive : 113 % dès le 1er décaissement, ratio au-dessus de la moyenne du marché
- Prix de sortie prudent : 8 073 €/m² sous le haut de fourchette, avec valeur d’expertise à 4,9 M€ vs 4,4 M€ retenu
- Caution personnelle solide : 3 248 400 € consentis solidairement, soit plus que la collecte totale
Points faibles
- Bien non précommercialisé : la revente ne démarre qu’à la livraison, sans engagement client à ce jour
- Couverture fiduciaire initiale à 65 % : les premiers mois, un tiers de la collecte n’est pas couvert par la fiducie
- Ticket de revente élevé (4,4 M€) : le pool d’acquéreurs solvables est étroit, risque de délai de commercialisation
- Exposition cumulée avec Le Sunrise : même équipe, même commune, même segment – concentration à considérer
- Track record LPB à confirmer : premier projet Sunrise en cours (échéance 2028), pas encore d’opération remboursée sur la plateforme
Les risques à connaître avant d’investir
Comme tout investissement en crowdfunding immobilier, L’Ambre expose au risque de perte totale ou partielle du capital et à l’illiquidité. Au-delà de cet avertissement réglementaire, les vrais risques spécifiques à ce dossier sont :
Le risque de délai de commercialisation
Un bien à 4,4 M€ ne se vend pas en trois semaines. Le business plan est calé sur une durée cible de 14 mois, avec une plage 6-24 mois. Si la revente prend plus de temps, les intérêts continuent de courir : chaque mois de retard grignote la marge du porteur, et à terme, retarde le remboursement des investisseurs. Le choix de ne pas précommercialiser (pour maximiser le prix de vente) reporte tout le risque sur la phase de livraison.
Le risque marché sur le segment ultra haut de gamme
Saint-Paul-de-Vence est un marché soutenu par une demande internationale, mais un ralentissement macro-économique (crise, hausse des taux, baisse du pouvoir d’achat des acquéreurs étrangers) peut allonger les délais de vente ou forcer une décote. La marge de 22 % offre un coussin, mais elle est calculée sur des hypothèses.
Le risque porteur
MBCK INVEST est une société ad hoc au capital de 1 000 €. La solidité vient de la caution personnelle des associés et de la fiducie sur les titres – pas du bilan de la société de projet. En cas de litige, la procédure fiduciaire peut prendre du temps.
La fiscalité
Les intérêts perçus sont soumis au PFU (prélèvement forfaitaire unique) de 30 % par défaut (12,8 % d’impôt + 17,2 % de prélèvements sociaux). Option possible pour le barème progressif si votre TMI est inférieure à 12,8 %, ce qui est rare pour un profil investisseur type.
Notre avis : faut-il investir dans L’Ambre ?
L’Ambre est un dossier correctement structuré, sur un marché résilient, avec une équipe compétente. Le rendement de 12 % est au-dessus de la moyenne, la marge de 22 % est confortable, l’expertise indépendante à 4,9 M€ donne un matelas. Ce sont de vrais points positifs.
Mais c’est aussi un dossier qui concentre plusieurs facteurs de risque : bien non précommercialisé, ticket de revente élevé, couverture fiduciaire initiale à 65 %, exposition cumulée avec Le Sunrise si vous avez investi dessus, et premier historique de remboursement encore à venir sur La Première Brique. À notre avis, ces éléments justifient le rendement supplémentaire de 12 % par rapport à la moyenne du marché – mais pas de considérer ce dossier comme un placement conservateur.
Pour qui ce projet est adapté : investisseur crowdfunding immobilier déjà diversifié (5+ projets minimum), qui accepte l’exposition au segment ultra haut de gamme et qui n’a pas déjà investi de manière significative sur Le Sunrise. Pour un premier ticket sur La Première Brique, il existe des dossiers avec un profil de risque plus équilibré.
Notre note globale : L’Ambre
Rendement
Garanties
Track record
Type opération
Localisation
Sortie
Note globale pondérée : 6,6/10
Le crowdfunding immobilier comporte un risque de perte en capital et d’illiquidité. Ne jamais investir plus que ce que vous pouvez vous permettre de perdre, et diversifier ses positions sur plusieurs projets.
Voir le projet L’Ambre sur La Première Brique
FAQ : questions fréquentes sur l’investissement La Première Brique
Comment investir dans le projet L’Ambre ?
L’investissement se fait directement sur la plateforme La Première Brique, à partir de 1 €. Il faut d’abord créer un compte, valider son identité (KYC réglementaire) et définir son profil investisseur. Le ticket peut ensuite être placé jusqu’à hauteur de la fin de collecte (soit jusqu’à atteindre l’objectif de 2 707 000 €).
Quels sont les vrais risques d’un projet en crowdfunding immobilier ?
Le risque principal est la perte totale ou partielle du capital investi, soit en cas de défaillance du porteur (fiducie et caution activées), soit en cas de revente à perte du bien. S’ajoutent le risque d’illiquidité (impossibilité de revendre sa créance avant l’échéance) et le risque de retard de remboursement (durée cible 14 mois, plage 6-24 mois pour L’Ambre).
Quelle fiscalité s’applique sur les intérêts perçus ?
Par défaut, le PFU (prélèvement forfaitaire unique) de 30 % s’applique aux intérêts : 12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux. Vous pouvez opter pour le barème progressif de l’impôt sur le revenu si votre tranche marginale d’imposition est inférieure à 12,8 %, mais dans ce cas l’option s’applique à l’ensemble de vos revenus mobiliers de l’année.
Quand est-on remboursé sur L’Ambre ?
Le remboursement est in fine : le capital et l’ensemble des intérêts sont versés en une seule fois, à l’échéance. La durée cible est de 14 mois, dans une plage de 6 à 24 mois. Concrètement, si le porteur revend le bien plus tôt que prévu, le remboursement intervient plus tôt (avec les intérêts calculés au prorata) ; s’il prend du retard, les intérêts continuent de courir jusqu’au remboursement effectif.
La collecte de 2,7 M€ va-t-elle partir vite ?
À 12 % de rendement et sur un projet identifié à Saint-Paul-de-Vence, la collecte devrait se remplir en quelques jours à quelques semaines maximum. Au moment de notre analyse, elle est déjà à 40 % avec 4 293 briqueurs. Si vous êtes intéressé, préparez votre profil et votre budget d’investissement en amont : les gros tickets partent parfois en quelques minutes sur ce type de projet.
Que se passe-t-il si le porteur ne rembourse pas ?
Deux mécanismes se déclenchent. D’abord, la fiducie-sûreté sur les titres de MBCK INVEST : les investisseurs récupèrent le contrôle de la société qui détient le bien et peuvent le liquider. Ensuite, la caution personnelle de 3 248 400 € des associés opérationnels : les investisseurs peuvent attaquer directement leur patrimoine pour combler le déficit éventuel. Ces procédures prennent du temps (plusieurs mois à plusieurs années) et ne garantissent pas la récupération intégrale du capital.